3000万!世界500强收购“爆款彩妆”
- 青眼原创 2026.10.30
韩妆的价值又一次被重新审视。
近日,日本五大综合商社之一的日本丸红发布公告,拟通过全资子公司Welliant实施对韩国彩妆品牌rom&nd母公司iFamilySC的有条件要约收购,目标持股区间在20%-28%。
据Business Korea报道,该笔收购要约价为12000韩元/股(约合人民币60.47元/股),对价上限约560亿韩元(约合人民币2826万元),若最终接纳股份未达20%门槛,本次交易将自动终止。
值得注意的是,2023年以来,日本丸红入股泰国上市美妆集团Karmarts,并全资收购日本本土敏感肌美妆品牌ETVOS。不难看出,这家主营能源、粮油农产的《财富》世界500强商社,正在持续拓宽业务边界,搭建属于自己的全球美妆版图。
据了解,iFamilySC成立于2000年,由金泰旭、金圣贤联合创立,最初以婚嫁互联网平台iWedding.net起家。集团于2006年7月挂牌登录KONEX(韩国中小初创企业板),2021年10月转板KOSDAQ(韩国创业板)。
2016年,iFamilySC借由韩国美妆博主闵塞伦的IP影响力,正式推出彩妆品牌rom&nd,此后逐步成为集团业绩增长的核心引擎。据iFamilySC披露,rom&nd产品出口至全球约80个国家,是少数真正完成多区域市场渗透的韩系彩妆品牌。
在中国市场,rom&nd已开设天猫、京东、抖音官方旗舰店,爆款果汁唇釉2.0全网销量突破4万单;依靠小红书、抖音社媒达人内容种草拉动销售,暂未布局国内线下专柜或美妆集合店。
另有报道称,截至2026年7月,rom&nd果汁唇釉位列韩国Olive Young唇釉类目第一,产品力在亚洲部分美妆市场持续得到验证。
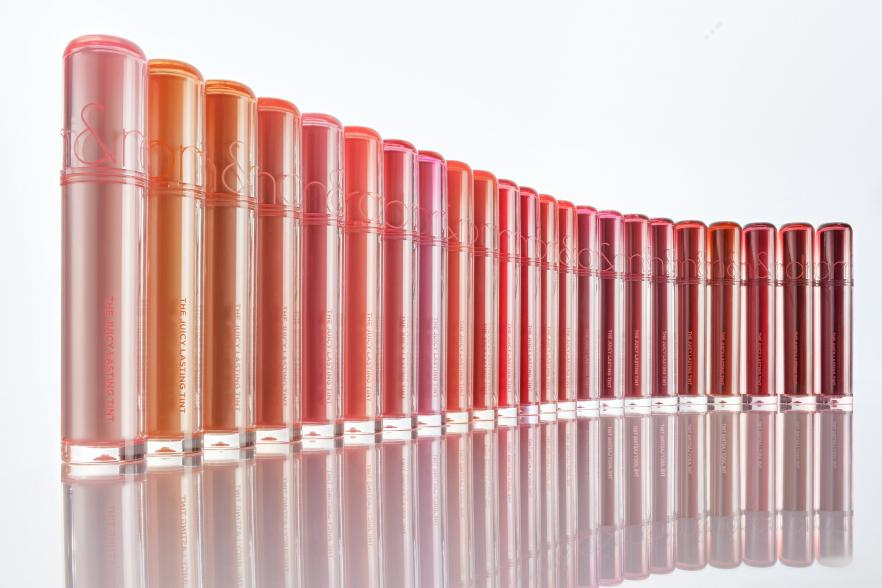
而rom&nd之所以能够“出圈”,离不开其大单品策略与定价卡位。品牌以果汁唇釉、多色眼影为标志性产品,果汁唇釉官网在售色号多达23种,单品定价普遍在百元人民币以内,契合年轻群体对色彩变换与质价比的双重诉求。
▍资料图
而此次日本丸红选择入股iFamilySC,也绝不仅仅是看中rom&nd这一单一品牌的价值。
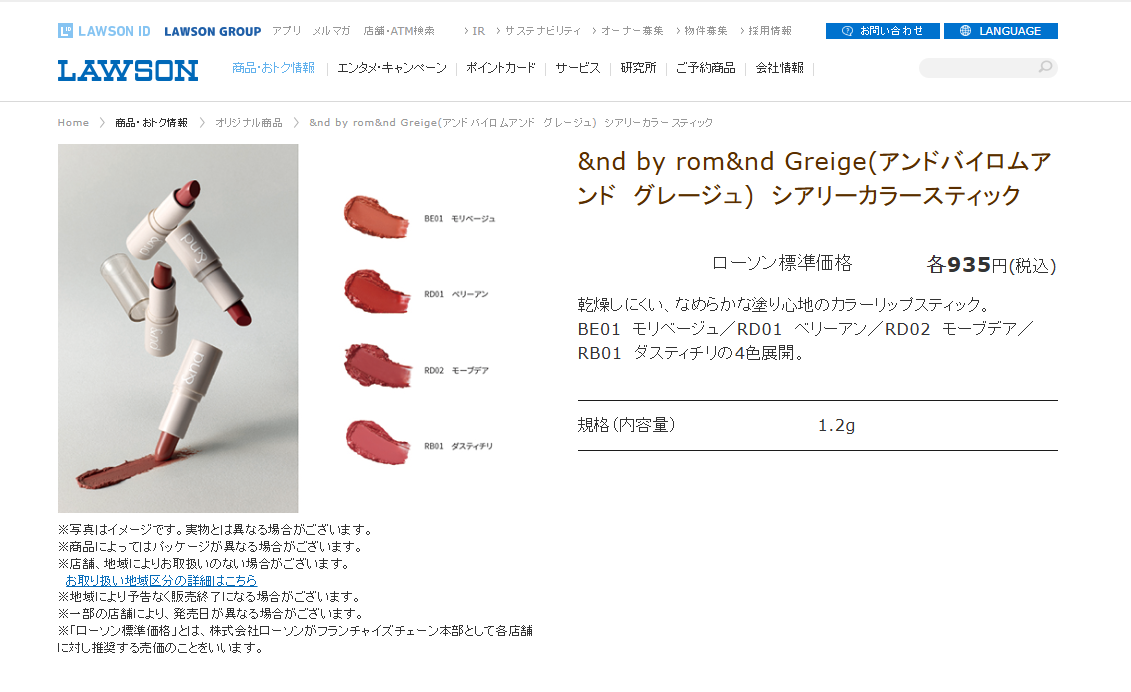
在品牌矩阵方面,除核心品牌rom&nd外,iFamilySC于2023年相继推出纯素彩妆nuse与专供日本罗森渠道的限定线&nd by rom&nd;同时保留iwedding、个人色彩诊断工具APP iCOLOR等生活方式业务。
▍截自日本罗森官网
依托多品牌、跨渠道的布局,iFamilySC的经营基本面持续向好。
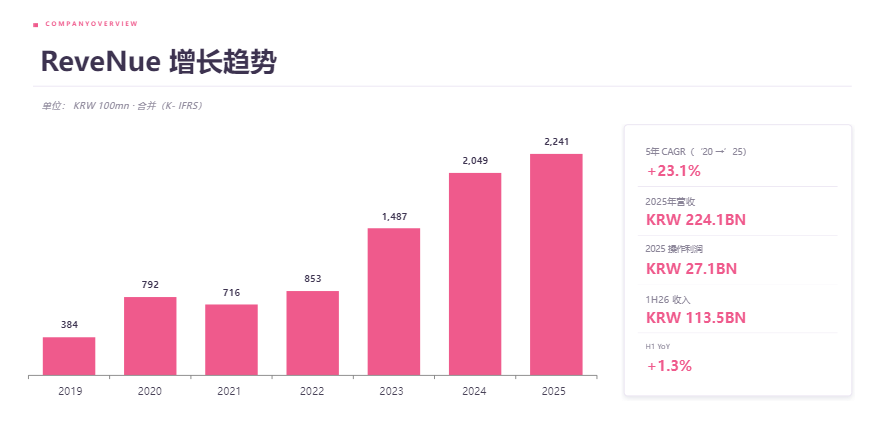
据集团合并财报,2025财年总营收为2241亿韩元(约合人民币11.3亿元),同比增长9.37%,创历史新高;2026年第二季度单季营收为587亿韩元(约合人民币2.96亿元),创单季新高,同比上涨2%;利润率抬升至11.6%,较去年同期的7%有所改善。
▍截自iFamilySC 2026半年度报告
聚焦其收入结构分布可以发现,其全球化业务相对成熟。渠道端,旗下部分品牌已初步完成从韩国本土向日本、东南亚及中国市场的渠道铺设,在日本Loft、Plaza等主流杂货美妆渠道拥有稳定的铺货网络。
iFamilySC报告披露,2026年二季度,其化妆品业务的海外收入占比达到64%,本土仅占31%(非化妆品业务占比5%)。其中,日本占比21%(收入同比上涨15%)、大中华区占比15%(收入同比上涨50%)、东南亚占比11%、美国占比8%(收入同比上涨57%)、欧洲占比3%。
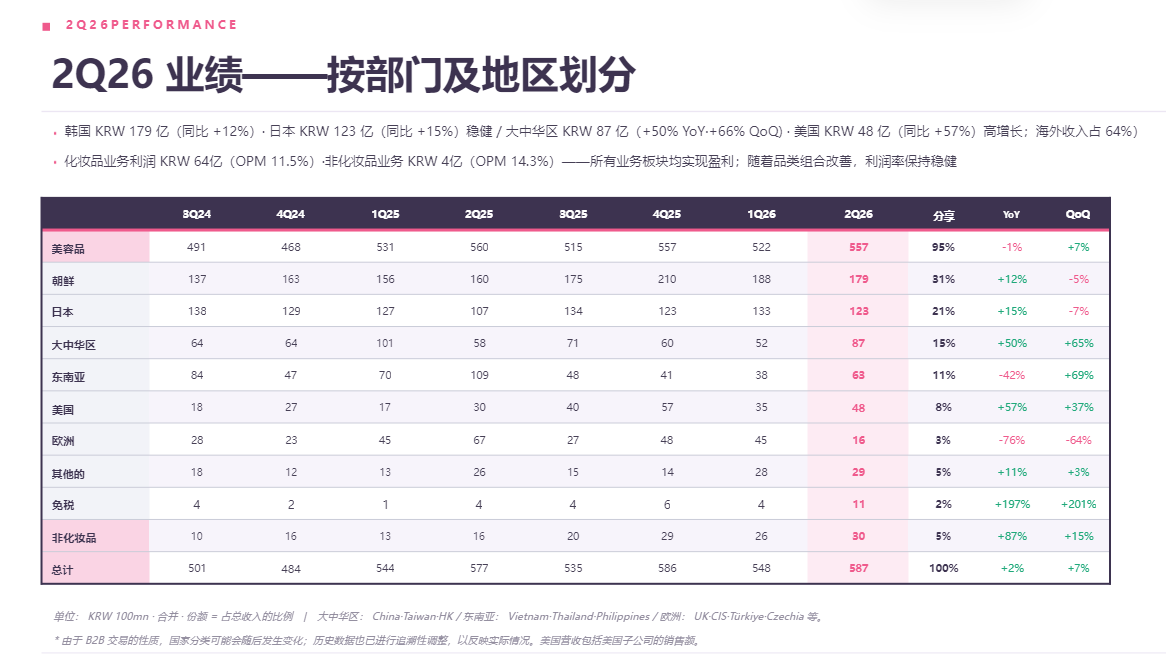
▍截自iFamilySC 2026半年度报告
结合丸红对于此次收购的解释,此举并非单纯的财务投资,而是旨在建立“长期稳固的伙伴关系”,并计划向iFamilySC董事会派驻非执行董事,负责海外战略与品牌扩张。
不难理解,丸红真正看重的,是iFamilySC这套经过市场验证的彩妆孵化、全球化运营能力;依托rom&nd这个已跑通的品牌样本,叠加丸红成熟的跨境贸易、全球分销与本地化资源,双方有望切实打开欧美等市场。
聚焦此次收购方。作为日本五大综合商社之一,丸红此前的收购多聚焦于食品、能源、金属与纺织等大宗贸易领域,美妆是其在“GC 2027中期经营战略”下开辟的全新成长曲线。
在该战略布局下,丸红提出“增长领域X高附加值X可扩展性”三大衡量标准,以此筛选值得被投资的对象。
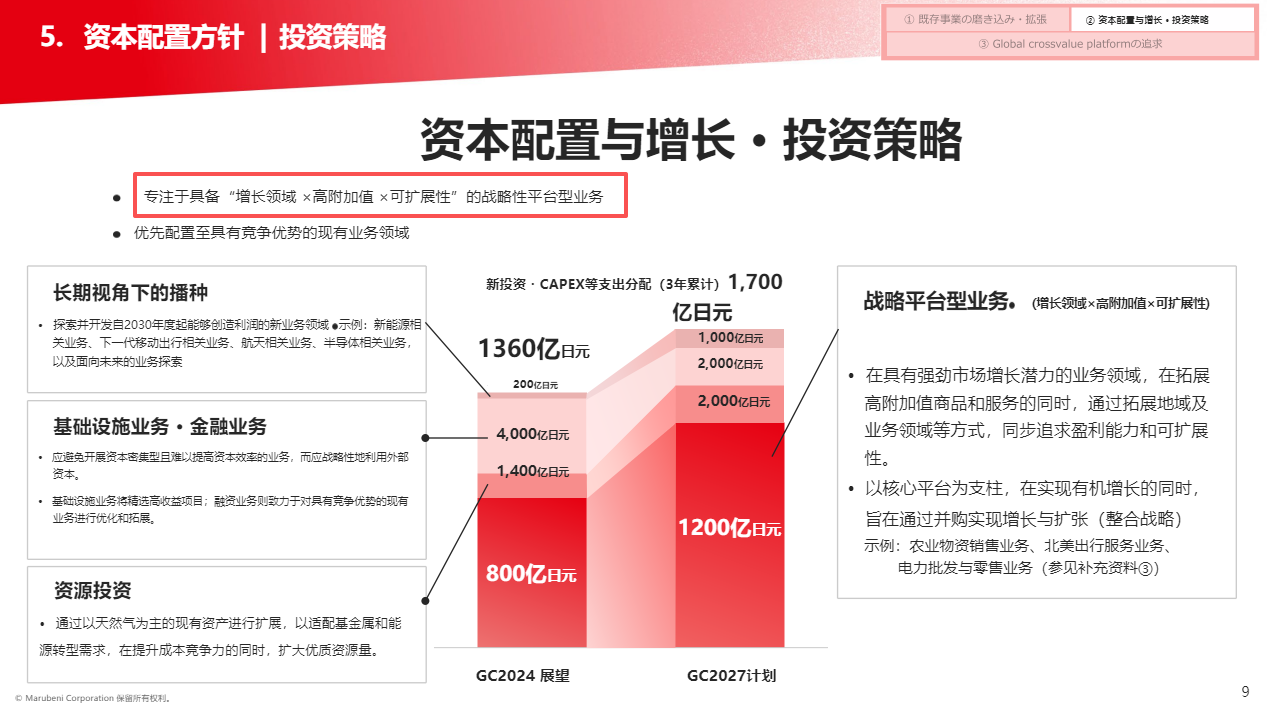
▍截自日本丸红GC 2027报告
落到实处,丸红在美妆个护领域的系统性布局,以2023年对泰国上市美妆品牌公司Karmarts的投资为起点。
作为东南亚平价彩妆龙头,Karmarts旗下平价美妆品牌Cathy Doll、天然彩妆护肤品牌BABY BRIGHT等,在东南亚年轻消费者中具有较高认知度。
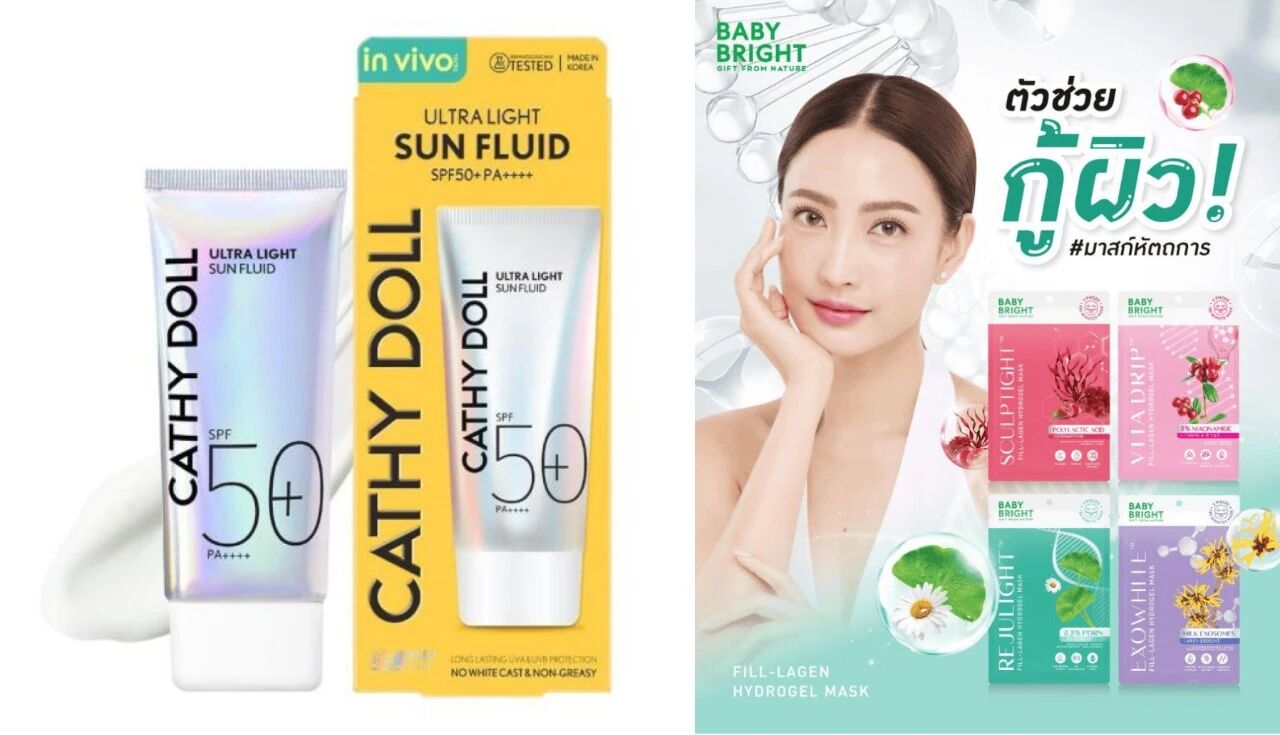
▍资料图
2023年,丸红取得Karmarts约18%股权,2025年11月追加投资,最高持股上限锁定28%,与本次iFamilySC要约收购的持股上限一致。
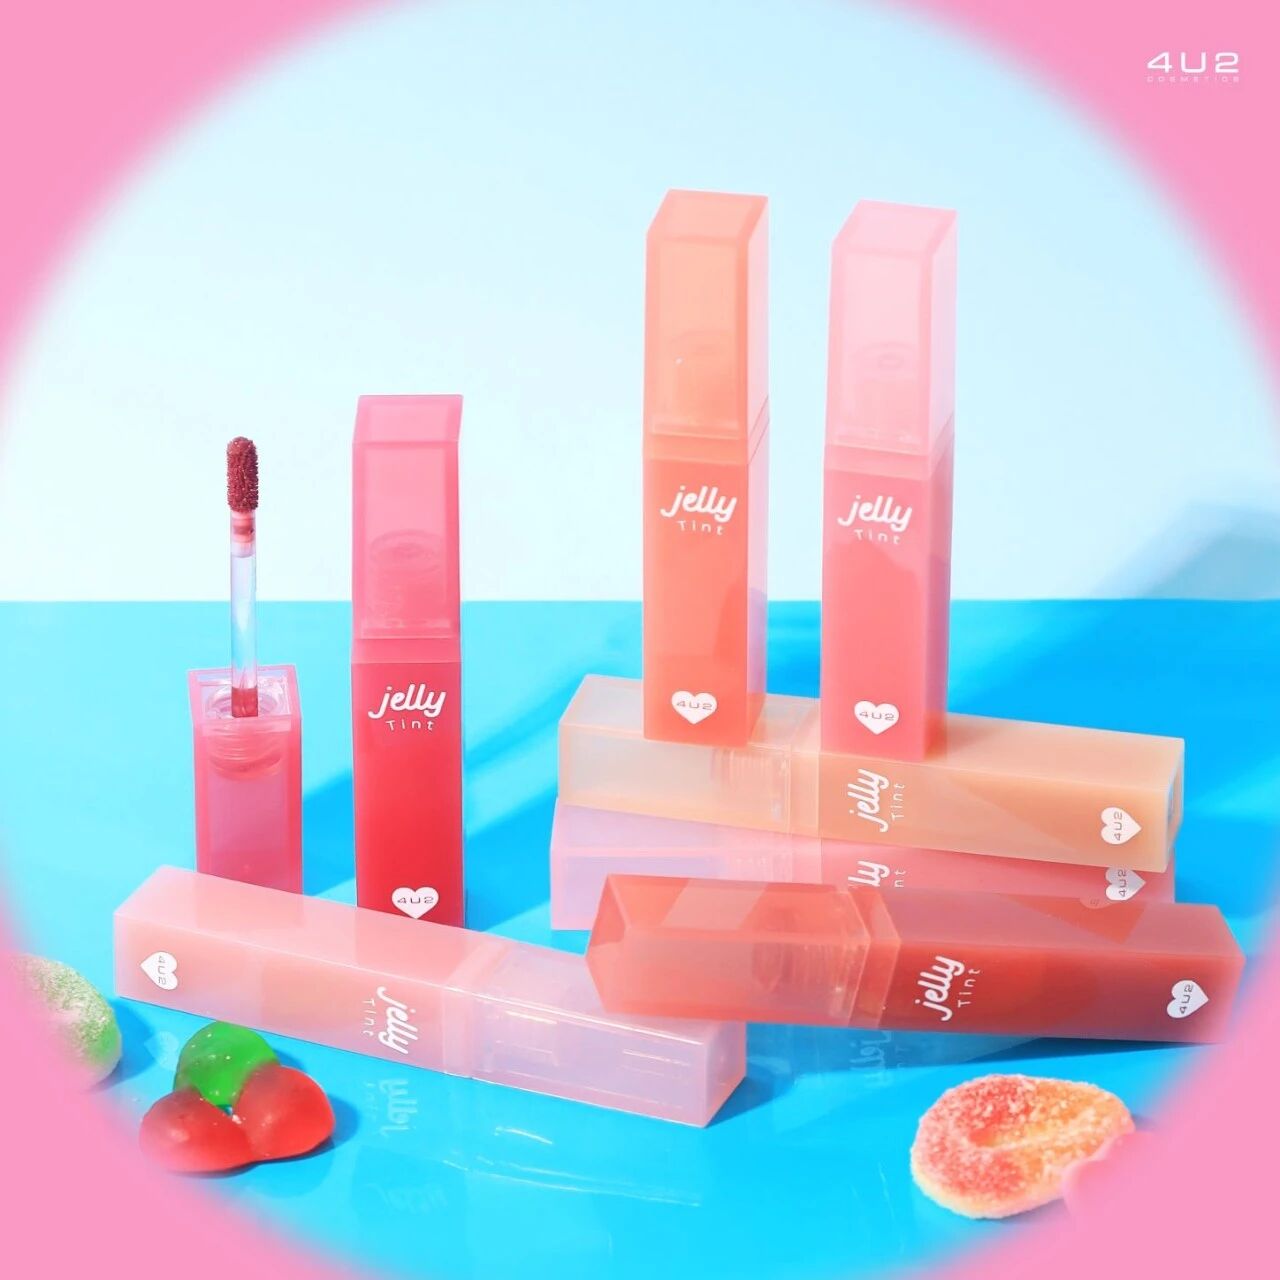
在此期间,Karmarts于2025年6月投资了在泰国Z世代圈层中极受欢迎的彩妆品牌4U2,进一步巩固其在年轻消费群体中的覆盖。值得注意的是,4U2的核心大单品果冻唇釉与rom&nd的果汁唇釉风格相近,均以色彩丰富、亲民价格为卖点。
▍资料图
整体来看,丸红对Karmarts的此次触及,成功在泰国乃至东南亚美妆市场内扎下一旗。
而在日本本土,丸红的布局动作则更为大胆。2026年1月,丸红完成了对敏感肌护肤及彩妆品牌ETVOS的100%股权收购,将其完全子公司化。
据了解,ETVOS创立于2007年,以低刺激、矿物基底的配方著称,在日本敏感肌人群中拥有稳定的品牌认知,销售渠道覆盖官方线上商城、直营店以及全国超过700家实体零售网点。
对于这笔交易,丸红明确指出,将以ETVOS的商品开发能力与多渠道销售体系为基石,持续收购具有协同效应的成长品牌,在日本打造美容与健康业务平台。
纵观丸红的美妆“棋局”,2023年以Karmarts落子东南亚,2025年追加投资,2026年初以ETVOS开启日本本土平台搭建,2026年下半年则以Rom&nd切入韩妆领域。
正如丸红在公告中所表态,它将以iFamilySC、Karmarts作为两大支柱,搭建覆盖亚洲的全球化业务根基。而韩妆对潮流的敏锐捕捉力,以及在全球社交平台孵化爆款的成熟经验,将为丸红的全球美妆战略布局补上关键一环。
拉长周期审视,丸红入股iFamilySC,是韩妆在全球市场迎来价值重估的又一例证。
曾经风靡中国市场的韩妆,在过去数年热度持续下行,悦诗风吟、梦妆等老牌品牌增长承压,陆续收缩渠道、缩减国内业务规模,部分品牌逐步退出中国大陆市场。
但在传统韩妆品牌承压的另一面,针对新生代韩妆标的的资本动作持续出现。譬如,2025年,中信旗下CLSA资本以500亿韩元(约合人民币2.52亿元)投资专业彩妆品牌郑瑄茉;2026年,杭州欢禧以1.2亿元收购韩国网红彩妆品牌Lilybyred等。
不同资本的韩妆布局思路,亦折射出对韩妆价值的差异化理解。杭州欢禧收购Lilybyred,重心锚定国内电商、达人渠道,意在激活品牌在国内市场的商业潜力;而CLSA投资郑瑄茉,更看重的是后者明星化妆师IP与专业彩妆溢价,瞄准北美等海外增量市场。
而究其共性,二者都拥有辨识度极强的品牌资产:郑瑄茉品牌牢牢绑定明星化妆师郑瑄茉本人的专业IP,Lilybyred则以标志性爱心包装打造产品记忆点,两大品牌的王牌单品郑瑄茉明星气垫、Lilybyred爱心腮红也常年跻身Olive Young彩妆热门榜单。
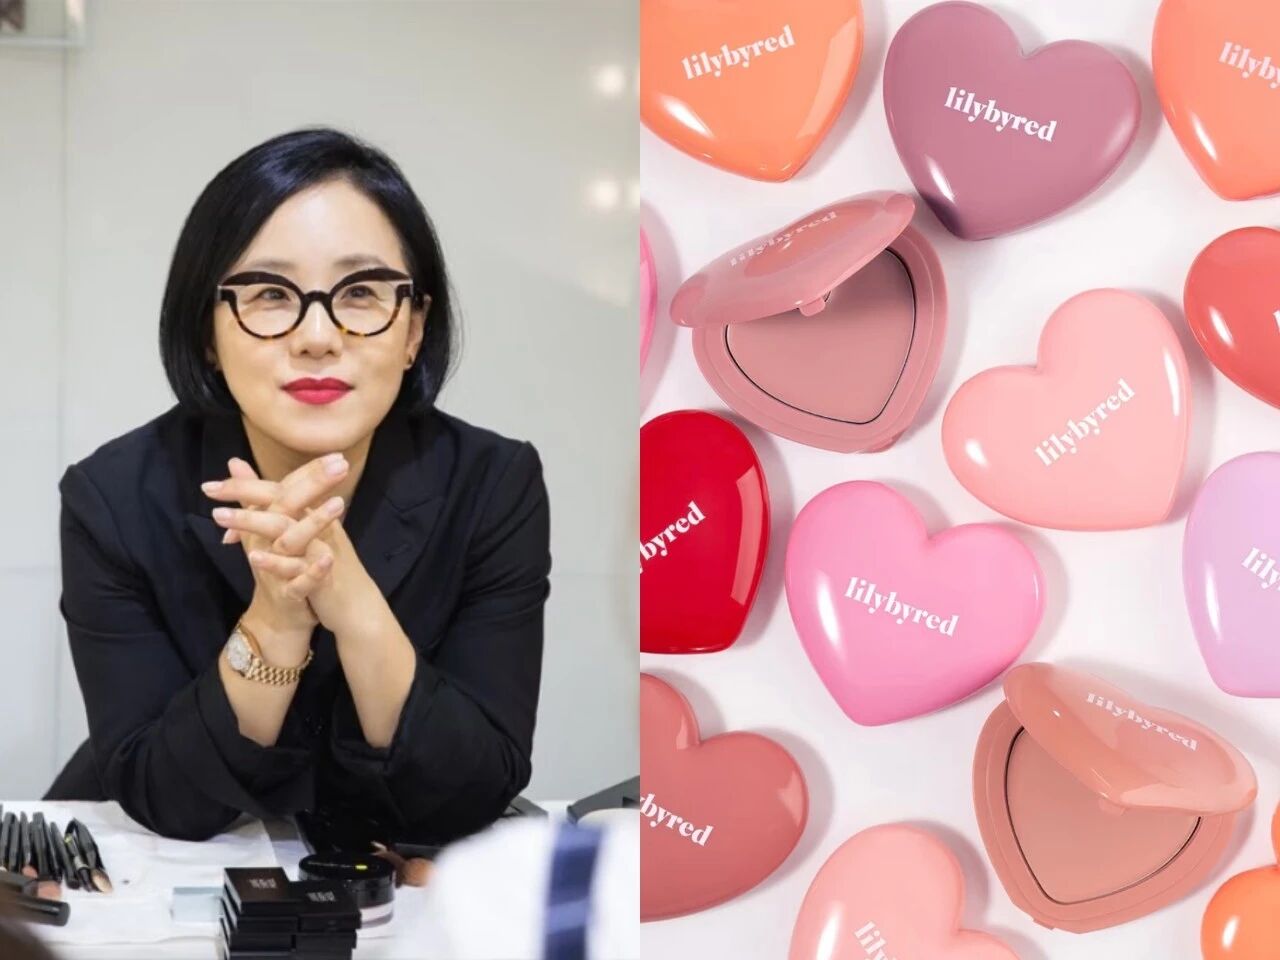
▍左图:化妆师郑瑄茉;右图:Lilybyred腮红
除产品力外,科丝美诗、科玛此类成熟的彩妆代工供应链、Olive Young的渠道体系玩法、社媒爆款孵化方法论,亦是韩妆区别于其他国家彩妆的优势所在。
而这份优势也在全球市场得到认可。韩国食药处数据显示,2025年韩国化妆品出口额约114.3亿美元(约合人民币768.1亿元),同比增加12.3%,创历史新高,美国以22亿美元(约合人民币147.8亿元)首次超越中国成为第一大出口市场。
具体到集团,2026年第二季度,爱茉莉太平洋美洲地区营收同比上涨56.5%至2104亿韩元(约合人民币10.6亿元);LG生活健康二季度北美营收2058亿韩元(约合人民币10.4亿元),同比上涨47.3%,首次超越中国成为其第一大海外市场。
整体来说,韩妆并未衰落,只是增长主场由中国切换至北美。丸红此时入股iFamilySC,押注的正是这套“全球韩妆”叙事的延续与扩展。