1500亿元!欧莱雅、珀莱雅们在“买”什么?
- 青眼原创 2026.10.30
今年的美妆投资圈,全是“重仓”。
10月15日,养生堂完成对锦波生物10亿元的定向增发。
10月22日,创新AI原生生物材料企业柏垠生物宣布完成2亿元A轮系列融资,投资方包含欧莱雅旗下投资公司上海美次方投资有限公司。
据青眼不完全统计,截至发稿,今年全球美妆市场已经至少发生了超70起投融资/并购事件,其中国内金额超74亿元,合计金额超1500亿元。若仔细分析今年的投资事件就会发现,小额投资的热钱正在集体涌向上游,头部企业们更是加快速度攻城略地,本土龙头更是开始进入“大鱼吃小鱼”的加速整合期。
那么,今年的美妆热钱都涌现了哪里?
最近,上美股份创始人兼CEO吕义雄发布了一封内部信,信中明确提出:上美从来不是一家传统意义上的化妆品公司,而是一家以投资为驱动的化妆品品牌管理公司。
事实上,吕义雄的这番定义,不仅代表着上美股份未来的路径,更折射出本土美妆龙头们当前的战略方向。
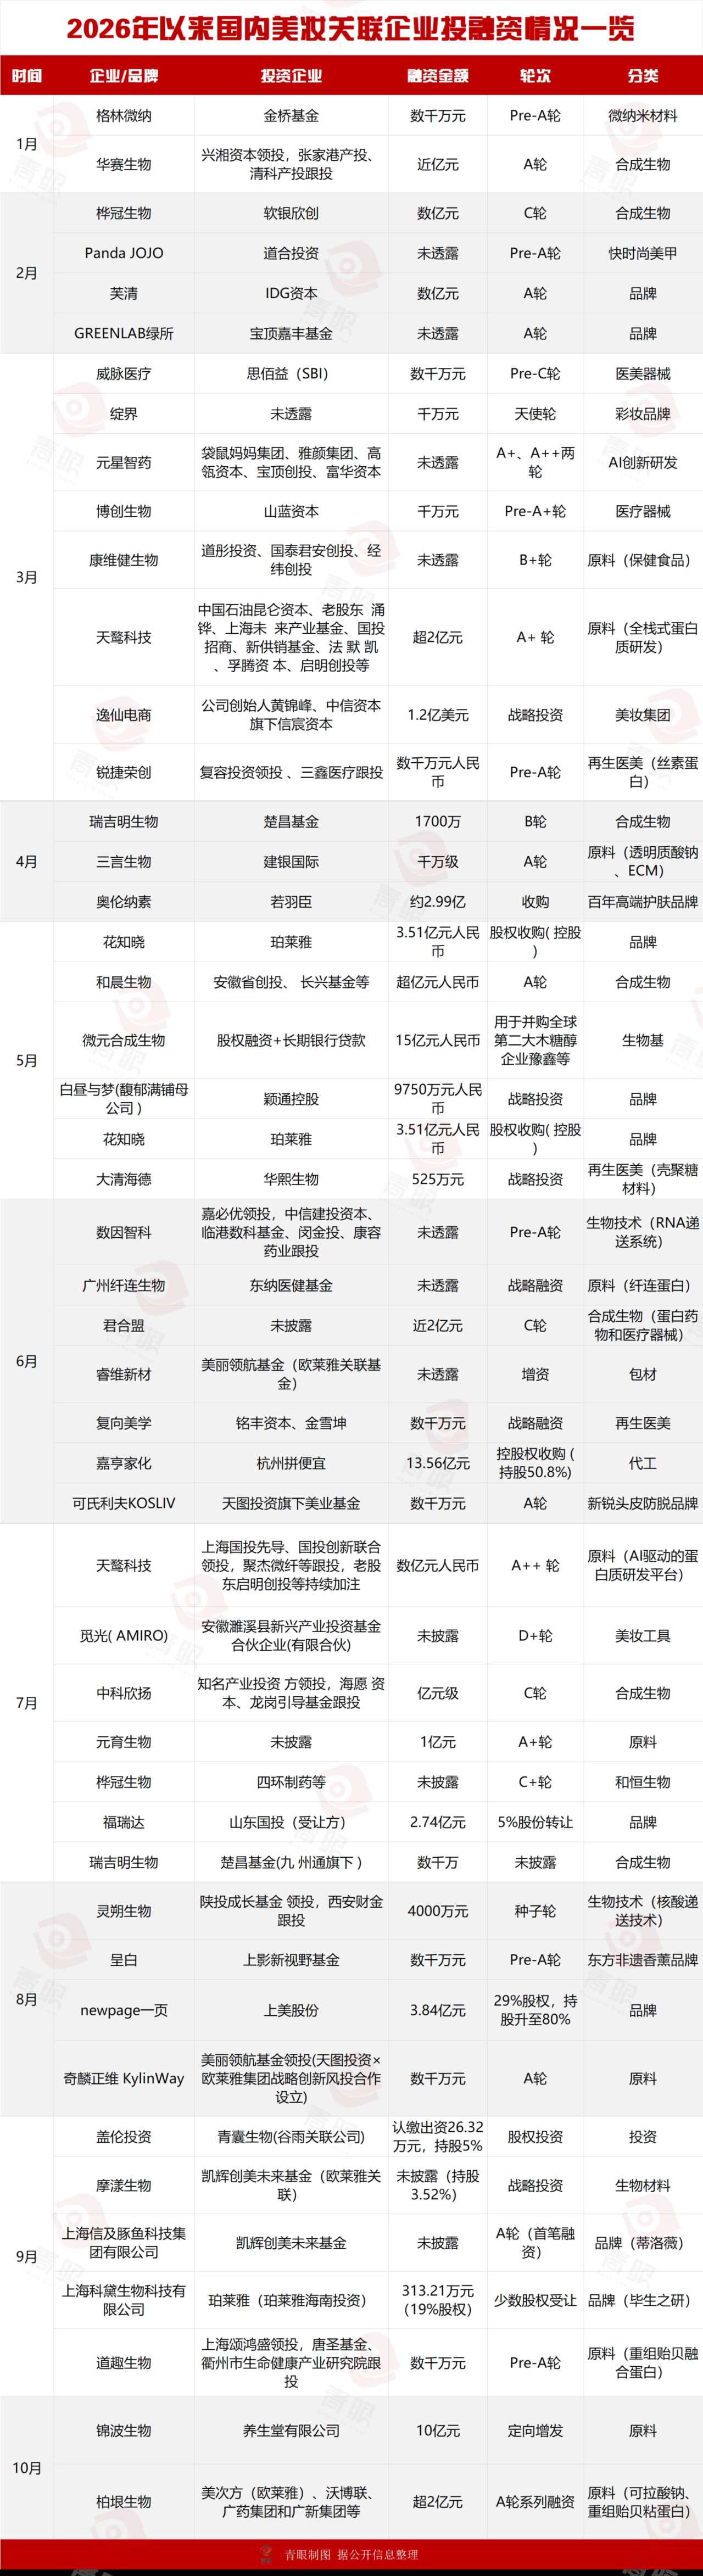
▍图片可上下滑动观看
今年国内美妆投资圈,一个明显的趋势是,品牌企业正在加快投资脚步,珀莱雅就是一个最典型的例子。
今年4月,珀莱雅宣布加投3.51亿元收购花知晓12.5%的股权,加上去年耗资4.4亿元收购的38.5%股权,持股合计51%。在珀莱雅上半年的财报中,收购花知晓带来的投资收益达4.45亿元,也正是这笔收益,让珀莱雅当期的归母净利润实现了大幅增长。
除此之外,今年9月,珀莱雅通过珀莱雅(海南)投资有限公司,投资功效护肤品牌毕生之研母公司上海科黛生物科技有限公司,持股19%,一跃跻身成为后者第二大股东;同月,珀莱雅出资1亿元,认购宁波智兴悦恒创业投资合伙企业(有限合伙)的份额,目标是“寻求科技制造、生物医药、消费等领域应用的发展机会,丰富公司的外延增长渠道和创新探索,系统提升公司的竞争优势”。
当然,“大鱼吃小鱼”的不止珀莱雅。
今年4月,若羽臣宣布以2.99亿元的价格,收购具有百年历史的美国高端护肤品牌奥伦纳素,向着品牌管理公司的方向再迈进一步。
今年5月,“中国香水第一股”颖通宣布出资9750万元取得了国货品牌馥郁满铺母公司15%的股权。颖通曾在对青眼的专访中透露,颖通正在通过自身资源,帮助馥郁满铺不断拓展市场,目前已经成功入驻英国百年药房John Bell&Croyden。
延展到行业上游端,今年6月,AI算法驱动的快消品深度供应链平台拼便宜宣布收购老牌美妆代工厂嘉亨家化,交易完成后,拼便宜将以约17亿元持有嘉亨家化50.80%的股权。
与此同时,今年两起大额“内部投资”,也说明头部企业们正在加速强化品牌控制力和资金链整合力。
今年3月,逸仙电商创始人、董事长黄锦峰与外部投资方(中信资本旗下私募股权投资业务信宸资本)共同组成的特殊目的载体,认购逸仙电商1.2亿美元(约合人民币8亿元)的可转债,募集资金将被用于产品研发、全球供应链整合、海外市场扩张、战略并购等。
今年8月,上美股份斥资3.84亿,收购newpage一页运营主体上海怡页29%股权,控股比例从51%上升至80%。这笔交易中,上美所瞄准的是newpage一页未来几年的增长潜力,而事实上,如今一页已经跻身上美第二大品牌,营收规模仅次于韩束,今年上半年该品牌营收达6.35亿元。
不过,扩张并非是绝对性的,近期逸仙电商就表示已为彩妆品牌Pink Bear皮可熊引入更适配其独立发展的新股东。换言之,皮可熊已被逸仙电商出售。
纵观本土龙头们今年的投资路径,其实都指向一个目标,即构建更具韧性和竞争力的品牌矩阵,从而优化资源配置,找到合适的杠杆,撬动企业增长。
早在几年前,“上游企业”尤其是原料端的科技企业,就已经成为美妆投资领域的“香饽饽”,而今,投资的热钱依旧在流向上游企业,甚至不少投资都已是“亿级”起步,上游企业们的“主场时刻”并未结束。
从赛道归类上来看,境内27笔资金流向上游原料与生物科技企业,占总投资事件的55%,其中6起投资超亿元。
例如,微元合成生物以15亿元“股权融资+长期银行贷款”组合,并购全球第二大木糖醇企业豫鑫,更是成为今年境内美妆关联领域最大的一笔投资。
其余亿级投资包括养生堂对锦波生物的10亿元定向增发,以及天鹜科技两轮亿级融资、桦冠生物C轮融资、君合盟C轮融资、柏垠生物A轮系列融资、和晨生物A轮融资、中科欣扬C轮融资、元育生物A+轮融资。
虽然技术方向不同,但这些上游企业都有一个共同点——有清晰的产业化叙事。例如,锦波生物是重组胶原蛋白头部企业;天鹜科技则凭借AI驱动全栈式蛋白质研发平台,半年内获得两次亿级融资;柏垠生物短短三年完成5个化妆品新原料备案,且已有产品应用于巴黎欧莱雅的产品之中;桦冠生物则聚焦酶催化技术,完成了从研发到市场化的闭环。
从这一方面来看,大额资金看的不是“早期故事”,而是成熟的产品、平台和产业化能力。换句话说,资本更在意技术平台能否变成产业资产。
与此同时,一些前沿、新兴的成分与技术企业开始进入投资方们的视野。例如,数因智科聚焦RNA递送系统,据宣称,其目前已打造两款核心成分,即美白方向的科白因和抗衰方向的科溯因;由欧莱雅和天图投资共同成立的美丽领航基金领投的奇麟正维,专注的是“氢气护肤”这一概念,且已打造出了一批以“氢气护肤”概念为核心的创新原料。
此外一个明显的趋势是,资本的关注点开始逐渐朝着医美赛道倾斜,今年上半年至少有5个相关投资,重点聚焦注射/填充用医美产品。
例如,华熙生物今年投资的大清海德,就是聚焦于再生医美材料领域,在壳聚糖和ECM(细胞外基质)原料及产品的研发与生产方面拥有较为深厚的技术积淀,且是国内首家拥有可注射级壳聚糖原料生产线的企业。
此外,拿下数千万融资的复向美学,则专注于丝素蛋白研发与生产,其光滑表面丝素蛋白核壳球已获得二类医疗器械注册证,相关产品主要应用于注射填充、线雕、辅料等多维类别的器械之中。与之类似的还有锐捷荣创,同样专注于丝素蛋白创新医疗器械研发,已于今年3月完成数千万Pre-A轮融资。
总体来看,上游企业的主场远未到落幕之时,但当一个又一个合成生物、再生医美企业开始涌现,门槛也正在抬高,稀缺的技术、独特的叙事和产业化的落地能力,才是拿到下一轮大额投资的关键。
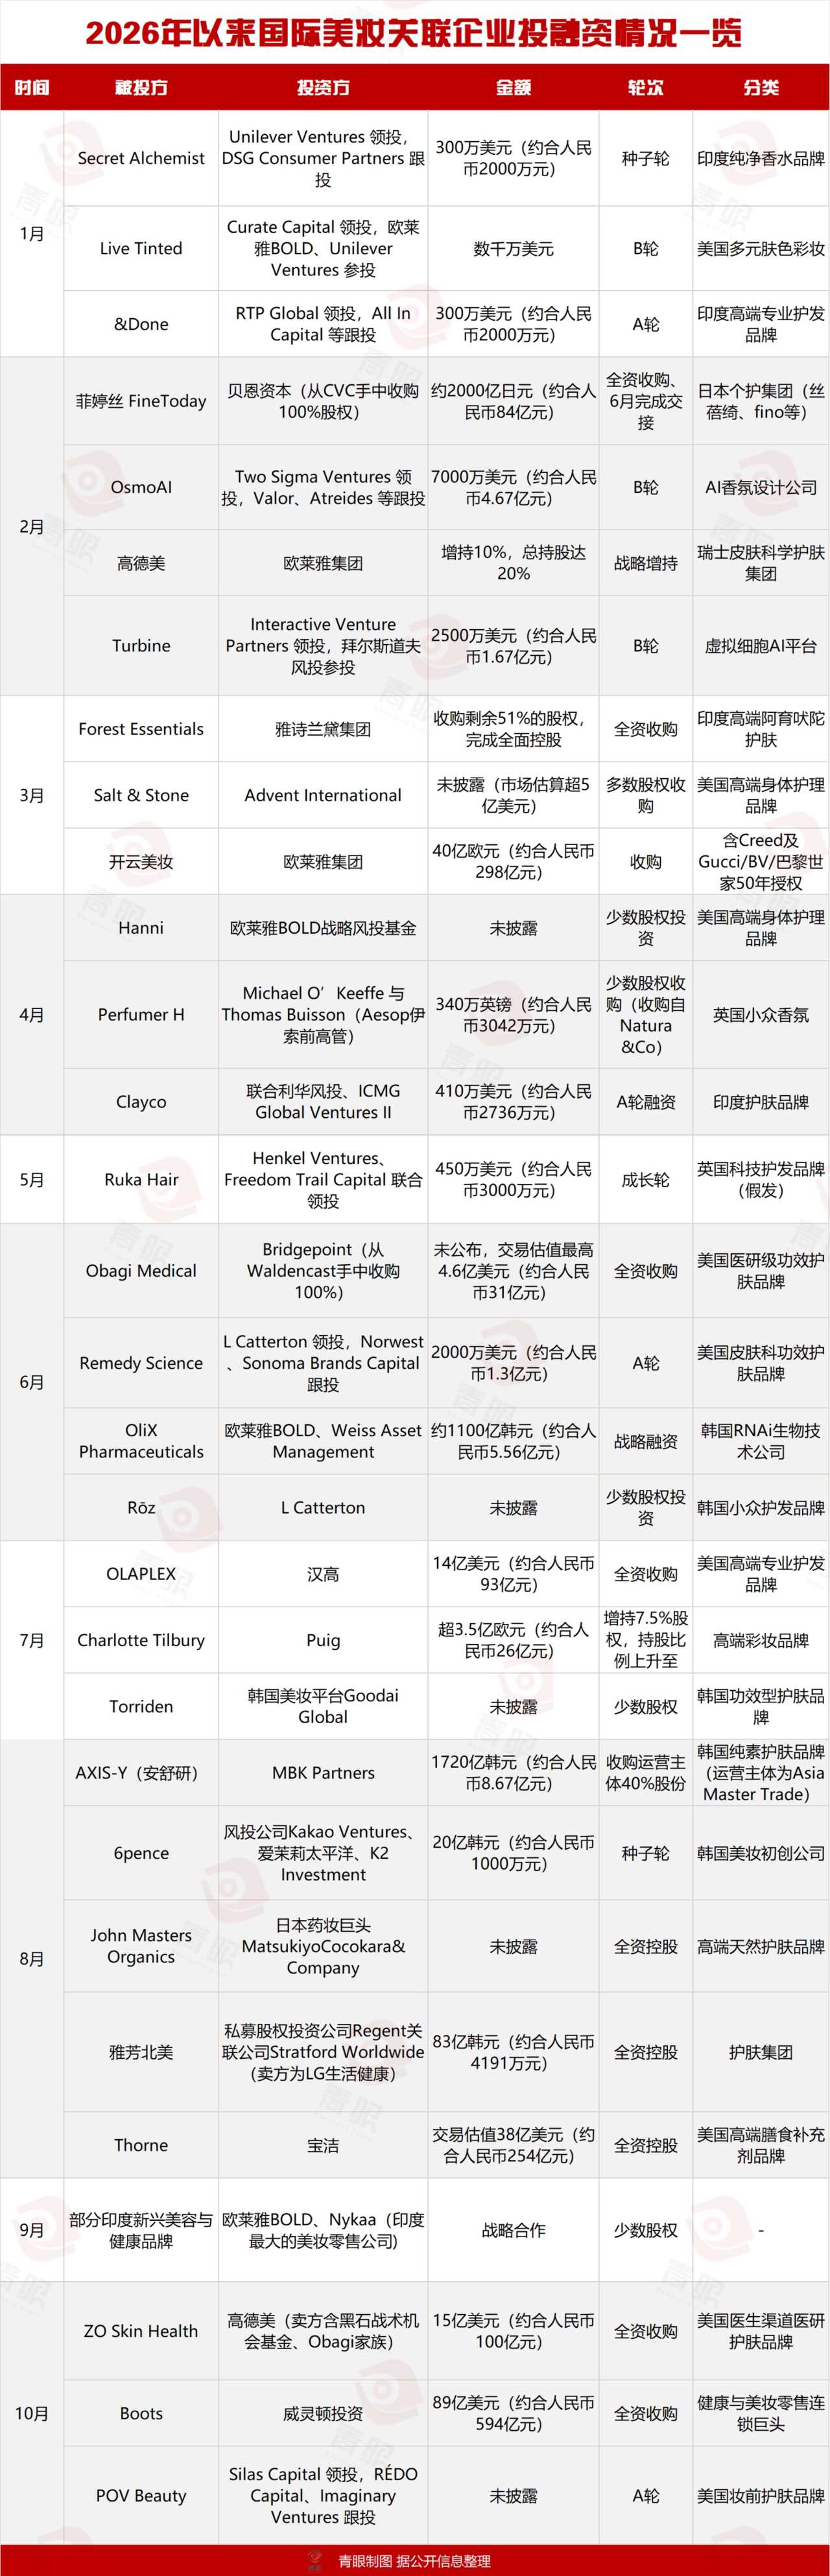
将视线转到全球市场,欧莱雅是无可争议的“年度最活跃”买家。据青眼不完全统计,今年其在国内外的关联投资达到10起以上,仅已披露的投资金额就已超过300亿元。
▍图片可上下滑动观看
国际市场上,有40亿欧元(约合人民币299亿元)“天价”收购开云美妆(含Creed及Gucci/BV等授权)、增持高德美股份至20%等;在中国市场,通过美丽领航基金、上海美次方等,先后投资了睿维新材、奇麟正维、摩漾生物、蒂洛薇、柏垠生物等。
作为全球最大美妆集团,欧莱雅的投资无疑具有前瞻性的导向价值。青眼梳理发现,欧莱雅所看好的品牌主要分为两类:其一是皮肤科学,如高德美;其二是高端品牌,如开云美妆、美国高端身体护理品牌Hanni等。
在技术端,欧莱雅在今年6月,通过旗下风险投资基金欧莱雅BOLD投资约105亿韩元(约合人民币4655万元),获得韩国RNA技术企业OliX Pharmaceuticals超7万新股。而就在去年,欧莱雅还与OliX Pharmaceuticals签署了合作协议,依托该公司小干扰RNA(siRNA 小核酸)技术,开展皮肤和毛发领域研究。这一系列的投资与合作,也被视为欧莱雅开始瞄准RNA赛道的信号。
对于有确定性价值的品牌与业务,欧莱雅“巨型并购”锁定当下的价值;对于有未来技术突围可能的企业,欧莱雅则选择用“CVC小额参股”的方式押注未来价值。这一投资战略的打法,其实也正在被中国美妆头部企业们复刻。
除欧莱雅外,包括宝洁、雅诗兰黛在内的巨头们虽然也有收购举措,但数量上不如欧莱雅布局广泛。
例如,宝洁在今年8月宣布收购高端营养健康产品品牌Thorne(中文名:悦恩),交易金额达到38亿美元(约256亿元人民币),创下其近5年来最大规模收购交易。作为北美极具知名度的膳食补充品牌,Thorne成立于1984年,卡位新一代健康消费风口,产品覆盖营养补充、运动营养、抗衰抗氧化、代谢与体重管理、睡眠与情绪压力调节等多元场景。
今年3月,雅诗兰黛则宣布收购印度高端阿育吠陀美妆品牌Forest Essentials剩余51%的股权,而此前雅诗兰黛已持股49%,如今则正式完成对这一品牌的全面控股。
值得一提的是,布局印度,已成为当下国际投资机构和头部企业们的共识。甚至在今年9月,欧莱雅BOLD还联合印度最大的美妆零售公司Nykaa达成特殊合作,以少数股权投资的方式,共同投资一批印度新兴美容与健康品牌。
市场没钱了?从今年的投资数量?来看,美妆投资其实并未退潮,而是在更换泳道,钱仍在流动,但只流向确定性。
就国内市场而言,产品投资机构们对新锐企业们的早期投资,已不再流向新锐品牌,而是更具科技含量的生物技术公司,以及已有产能落地的原料企业。
品牌端的投资,则正在一步步被以品牌运营为主的品牌集团们所“包揽”。
从已披露的投资方来看,今年以来的13起品牌端投资,仅3个投资方为与美妆集团无直接关联的投资基金,包括IDG资本投资的护肤品牌芙清、宝顶嘉丰基金投资的男士理容品牌绿所、上影新视野基金投资的东方非遗香薰品牌呈白。
而其余的品牌端投资,清一色的都是珀莱雅、若羽臣、颖通、上美、欧莱雅等拥有成熟品牌运营能力的企业。这或许也说明,在流量红利消退、品牌孵化与培养成本上升的当下,拥有渠道、供应链和品牌运营方法论的美妆集团,或许才是品牌资产投资的“接棒人”。
事实上,或是补技术短板,或是补品牌矩阵,或是补区域市场,今年美妆行业的资本动作都能找到清晰的产业逻辑。
可以预见的是,随着上游技术门槛的持续抬高、品牌端整合的不断深化,未来美妆行业的资本格局将愈发清晰——头部企业通过并购与投资不断筑高壁垒,技术型企业凭借产业化能力获得资本青睐,而那些既无核心技术、又缺乏规模效应的“中间地带”企业,或将加速出清。热钱,最终将流向能带来价值的企业。