美妆涨不动?这份白皮书洞见结构性增量
- 青眼原创 2026.09.21
2026年,中国美妆行业正处在一个各方聚焦重点解读的关键节点。
据青眼情报统计,2026年上半年,中国美妆市场零售规模达5189.1亿元,同比增长4.6%。单看增速,市场似乎正在“放缓”;但拆解数据会发现,增长并未消失,而是正在发生结构性迁移。
其中,线上渠道同比增长10.1%,渗透率提升至56.9%;抖音电商美妆GMV持续走高,贡献线上美妆增量的80%以上,成为重要增长引擎。
这意味着,中国美妆正在告别普涨时代。蛋糕依然在做大,只是增长不再显性地呈现在大盘数字中,而是藏进渠道变迁、人群迭代、品类拓展与消费心智变化之中。
近日,青眼情报发布《2026中国美妆存量时代的结构性增长——行业翻页中的品牌行动白皮书》(以下简称《白皮书》)。基于行业交易数据、千余份消费者调研及大量一线品牌案例,《白皮书》聚焦“存量时代的结构性增长”,试图回答一个更关键的问题:当普涨红利退潮,中国美妆的新增量究竟藏在哪里?
因此,这份《白皮书》的价值并不只在于定义“存量时代”,更在于拆解“结构性增长”背后的新机会——渠道、人群、品类与消费心智正在重构,无论是外资大牌、成熟国货还是新锐品牌,都需要由此翻开增长的新一页。

当下不少品牌的焦虑,来源于宏观大盘数据与自身经营体感之间的错位。回看历史曲线,2019-2023年国内美妆市场规模从5300亿元增长至7972亿元,同比增速在10.9%-16.7%的高点之后逐步回落至5.2%。到今年上半年,美妆零售额同比增速为4.6%,行业依旧具备增长韧性,但再也回不到过去动辄双位数的黄金年代。
伴随着大盘增速放缓,老品类增长乏力、部分品牌营收承压,“美妆涨不动”的声音不绝入耳。
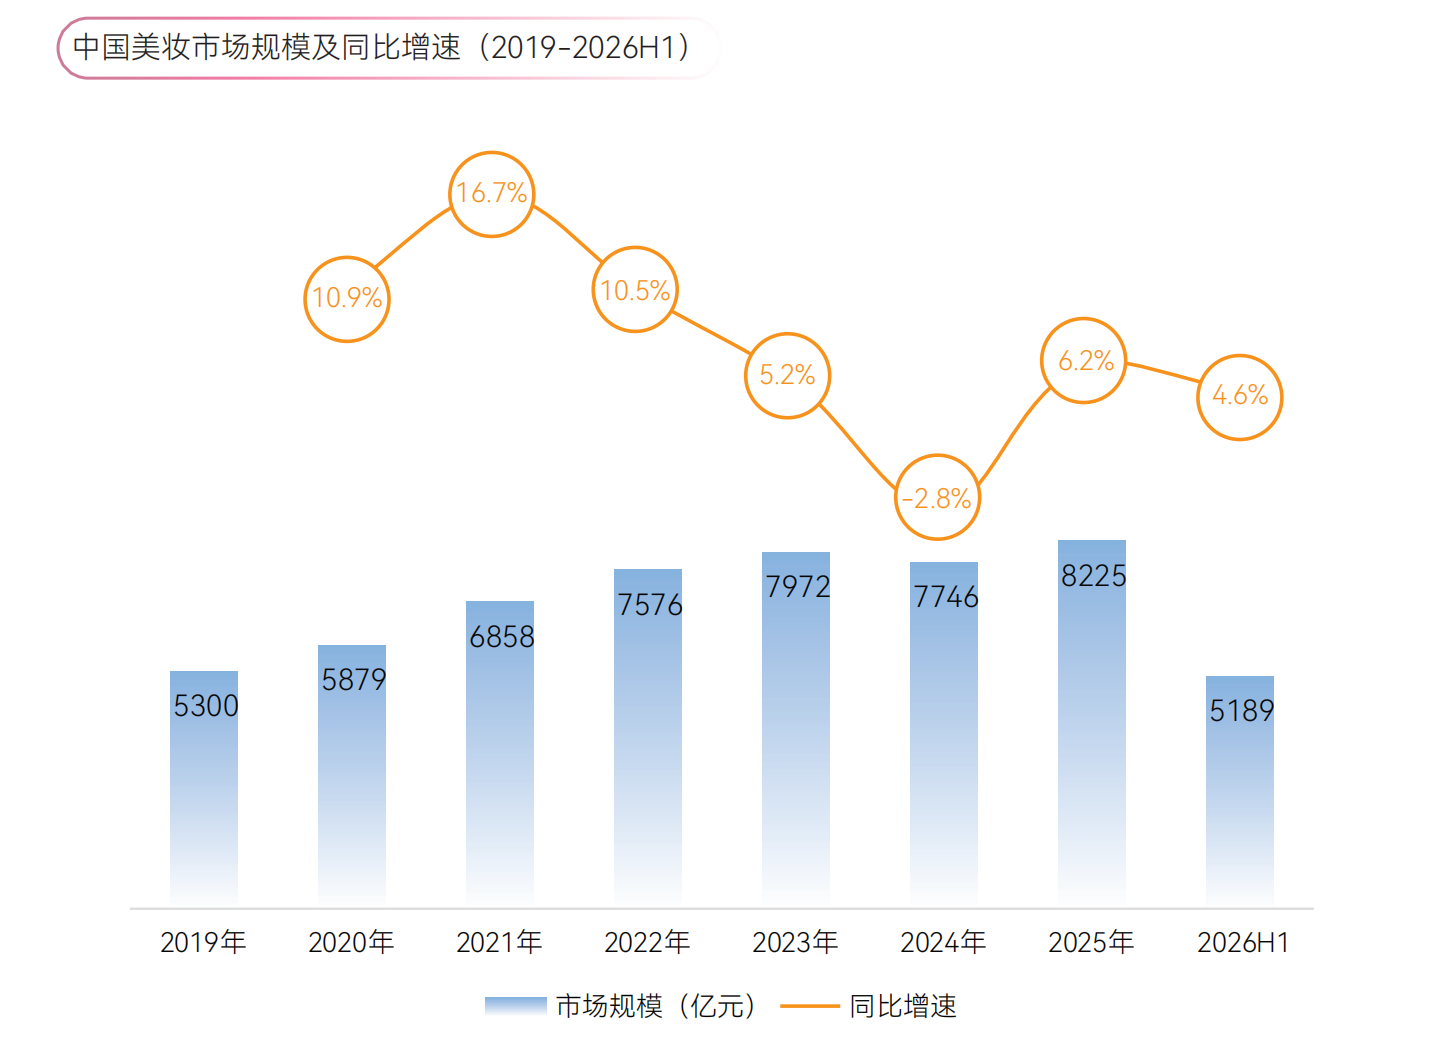
但《白皮书》的数据拆解提醒我们:总量平稳的表象之下,行业内部正在发生剧烈的此消彼长。线下渠道整体承压,线上依旧保持两位数增长;传统面部护肤赛道内卷成为红海,男士护理、身体护理、香氛洗护等细分赛道,跑出数倍于大盘的增长速度。
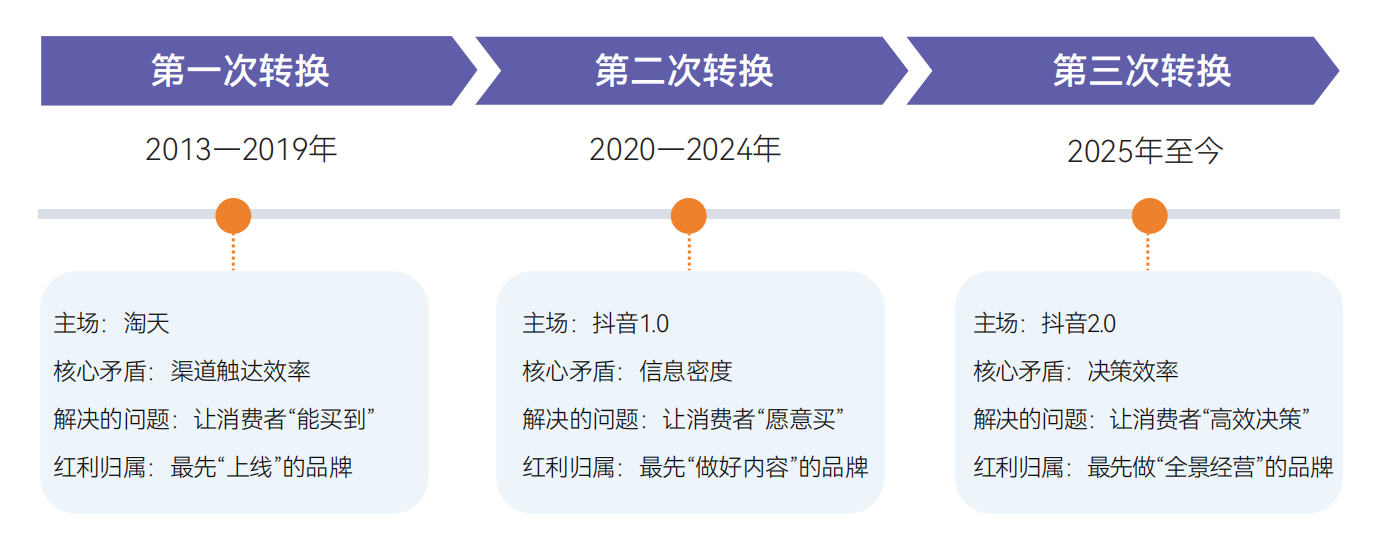
想要读懂当下的市场变局,需要把行业放回过去十余年的三次系统性周期转换当中。每一轮周期更迭,都会重塑行业核心矛盾,红利也会流向不同类型的玩家。
第一次转换(2013—2019年)为渠道驱动,解决“能买到”的问题,核心矛盾是渠道触达效率,行业从线下单极走向线上线下并行。电商占比持续提升,长尾品类获得曝光,新品牌迎来入场机会,下沉市场被打通,红利流向率先完成线上布局的品牌。
第二次转换(2020-2024)为内容驱动,解决“愿意买”的问题。核心矛盾升级为信息密度,短视频直播重塑沟通方式,《白皮书》显示,61.7%消费者在此期间养成短视频直播购买美妆产品习惯,达人、自播等生态成熟,“短视频种草+直播转化+店铺承接”链路跑通,擅长内容与达人运营的品牌迎来风口。
第三次转换(2025年至今):融合驱动,解决“高效决策”的问题。这正是我们身处的全新周期,核心矛盾变成决策效率。单一内容驱动模式宣告落幕,内容、货架、搜索、AI全部深度嵌入消费决策全链路。
货架场的崛起是最直观的变化,2024年-2026年上半年货架场GMV占比持续增长;其次,搜索正从“辅助功能”变为“决策入口”,2025年抖音电商美妆搜索成交热度同比上涨23.4%;AI工具深度嵌入购前环节,成为新变量,如豆包接入抖音电商,打通“搜索—推荐—下单—支付”全链条。
数据显示,69.8%的消费者在豆包、红果等创新场域被种草过美妆产品。
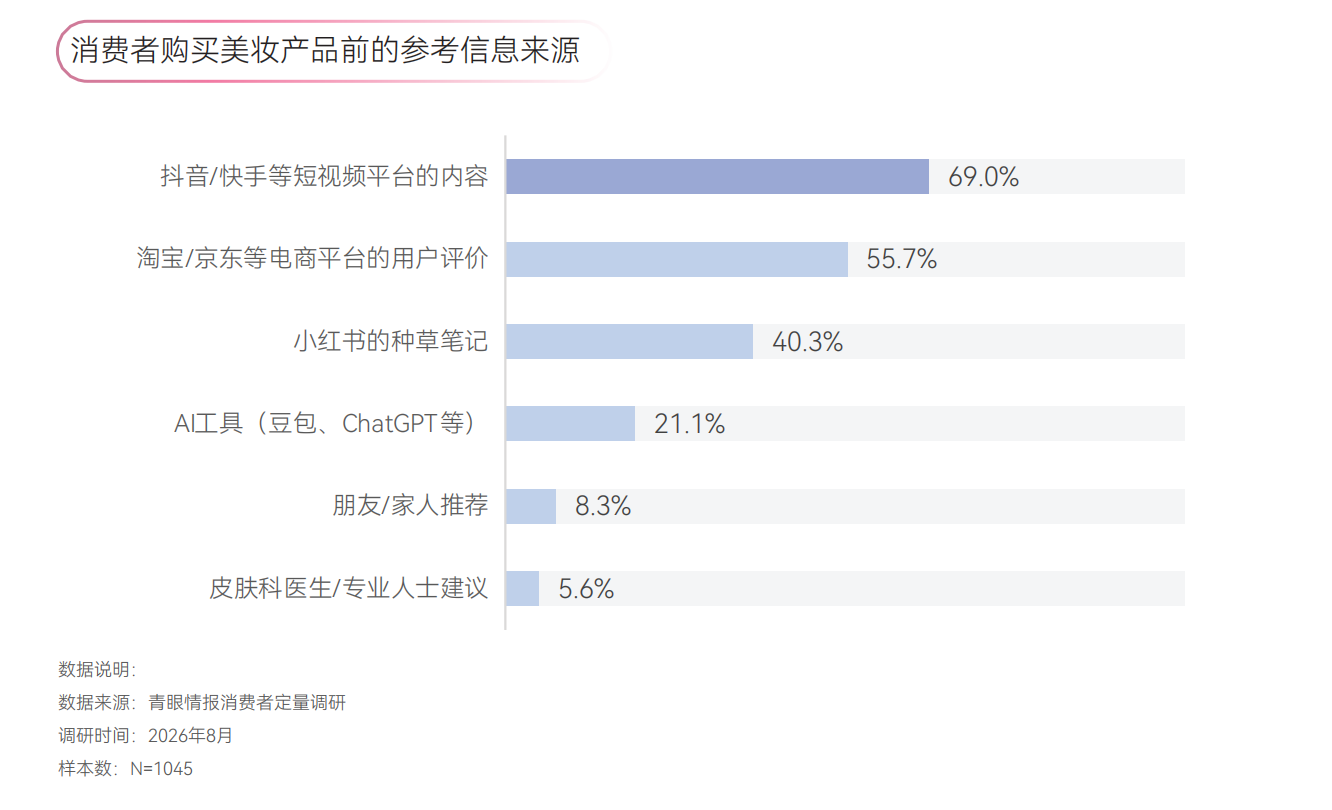
新周期的红利,正在向实现“全景经营”的品牌倾斜:在内容场完成种草破圈,在搜索场实现用户可检索,在货架场承接转化成交,在AI决策场获取推荐曝光,依靠会员体系沉淀复购用户,五场共振形成完整经营闭环。
在行业完成线下到线上的周期迭代的同时,消费者的决策行为同样历经三次跃迁。调研显示,80%的消费者会在被内容激发消费需求后,主动在抖音电商搜索并完成购买,“内容触发式搜索”成为普遍行为。
搜索维度上,功效/功能类搜索词占比43.6%,已经超过34.7%的品牌名、产品名搜索。时至今日,超八成消费者会偶尔或者经常借助AI工具辅助美妆消费决策。
短短五六年间,消费者已经走完“被动刷到→主动搜索→AI辅助决策”三次跳变。这也意味着,品牌不能仅仅停留在短视频内容曝光,必须做到在内容场、搜索场、AI场多点“在场”,完整覆盖消费者全部决策链条。
行业周期迭代与消费行为变迁交织,恰恰藏着存量市场下的突围密码。

低增长不等于零增长,大盘依然在扩张,只是增长逻辑已经发生根本改变:增长的重心从“面”转移到“点”,从“总量”转移到“结构”。
《白皮书》也指出,大盘增长的引擎已从“全渠道普涨”切换为“线上单驱”。在线上渠道内部,各渠道各归其位,同时具备“种草+转化+搜索+复购”能力的抖音电商成为承接增量的主要阵地之一。
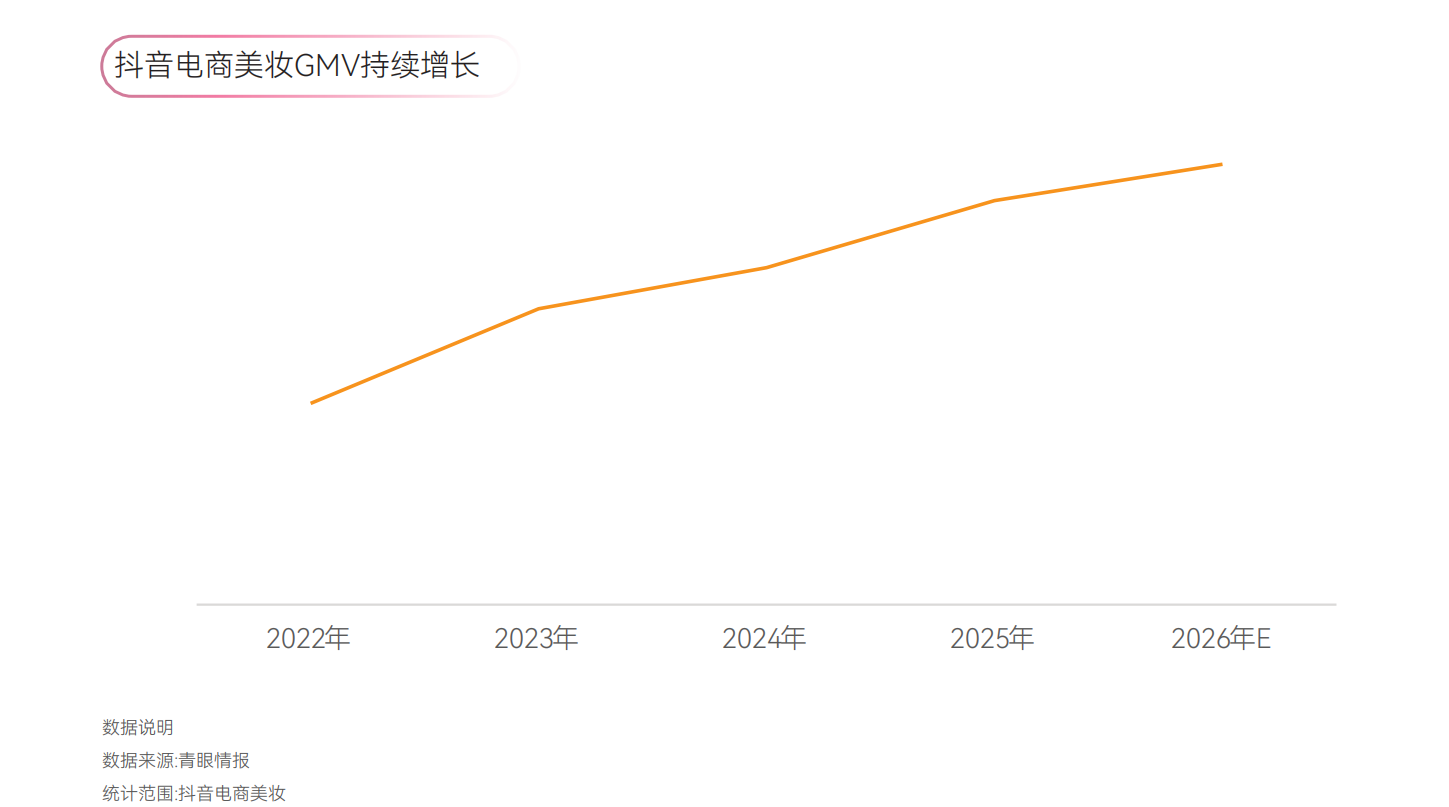
多组市场数据印证这一趋势,首先从抖音电商大盘来看,2022年至2026年上半年,抖音电商美妆GMV持续增长。
抖音电商既是新品牌的孵化沃土,也获得越来越多成熟国货、外资美妆大牌的重视。
《白皮书》显示,外资美妆品牌在抖音电商的份额于2025年起进入回升通道,由2024年的32.0%回升至2026年上半年的37.9%。
伴随份额回暖,价格带同步上移。
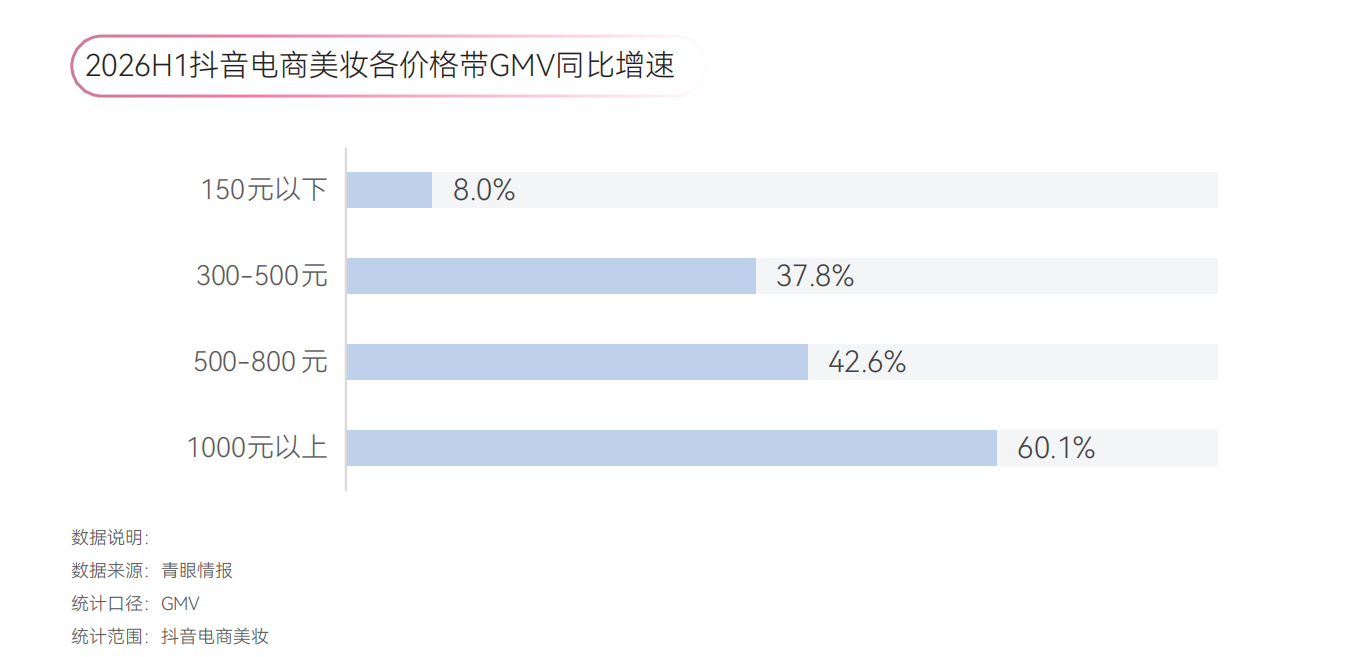
2026年上半年,外资品牌在抖音电商300元以上价格带的GMV占比合计超50%,显著高于抖音电商美妆大盘。其中,外资品牌1000元以上价格段市场份额是抖音美妆千元以上价格段市场份额的1.25倍,打破了外资线上只能破价的固有印象。
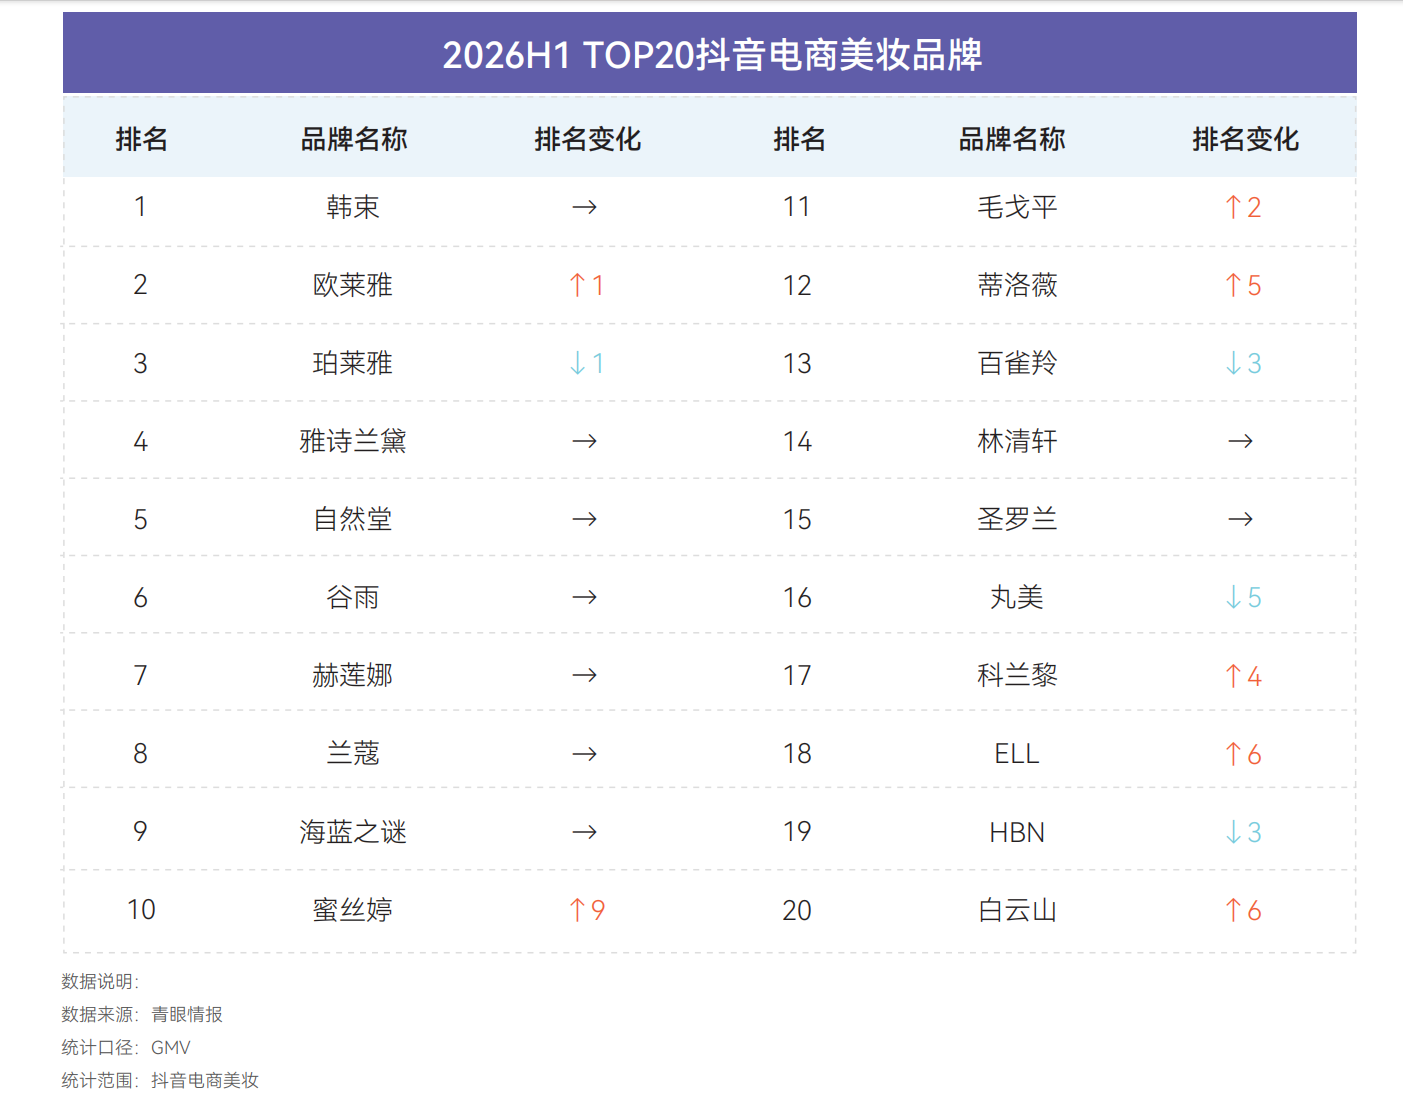
国货阵营同样交出亮眼答卷。2026年上半年,抖音电商美妆类目TOP20品牌中国货品牌占65%,韩束、珀莱雅分居第一和第三,自然堂稳居第五,TOP5阵营中国货品牌占据三席。
过去大众刻板印象里,国货往往和平替绑定,直播间国货更是深陷价格战,但市场现实已经发生反转。
调研数据显示,40.2%消费者选择国货的理由是“更适合中国人肤质/需求”,19.2%认可其“成分/配方技术已达国际水平”,合计59.4%的购买决策基于专业判断,而非单纯的性价比。
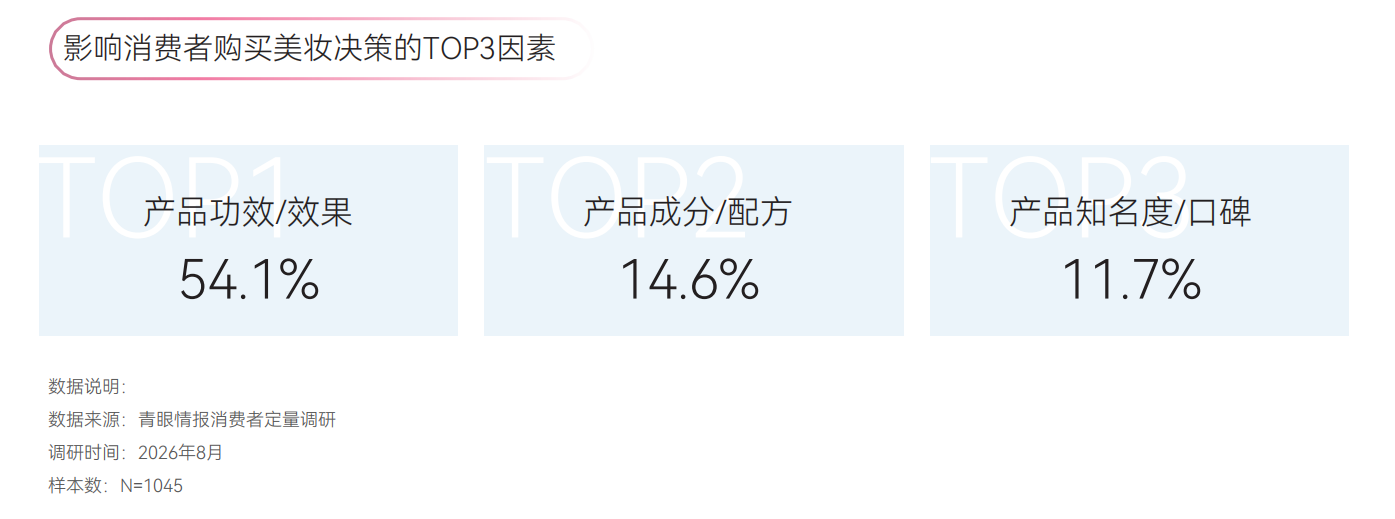
在购买决策的“最重要因素”中,“产品功效/效果”以54.1%排名第一,“产品成分/配方”以14.6%排名第二,合计68.7%的消费者愿意为“功效与成分”付溢价。
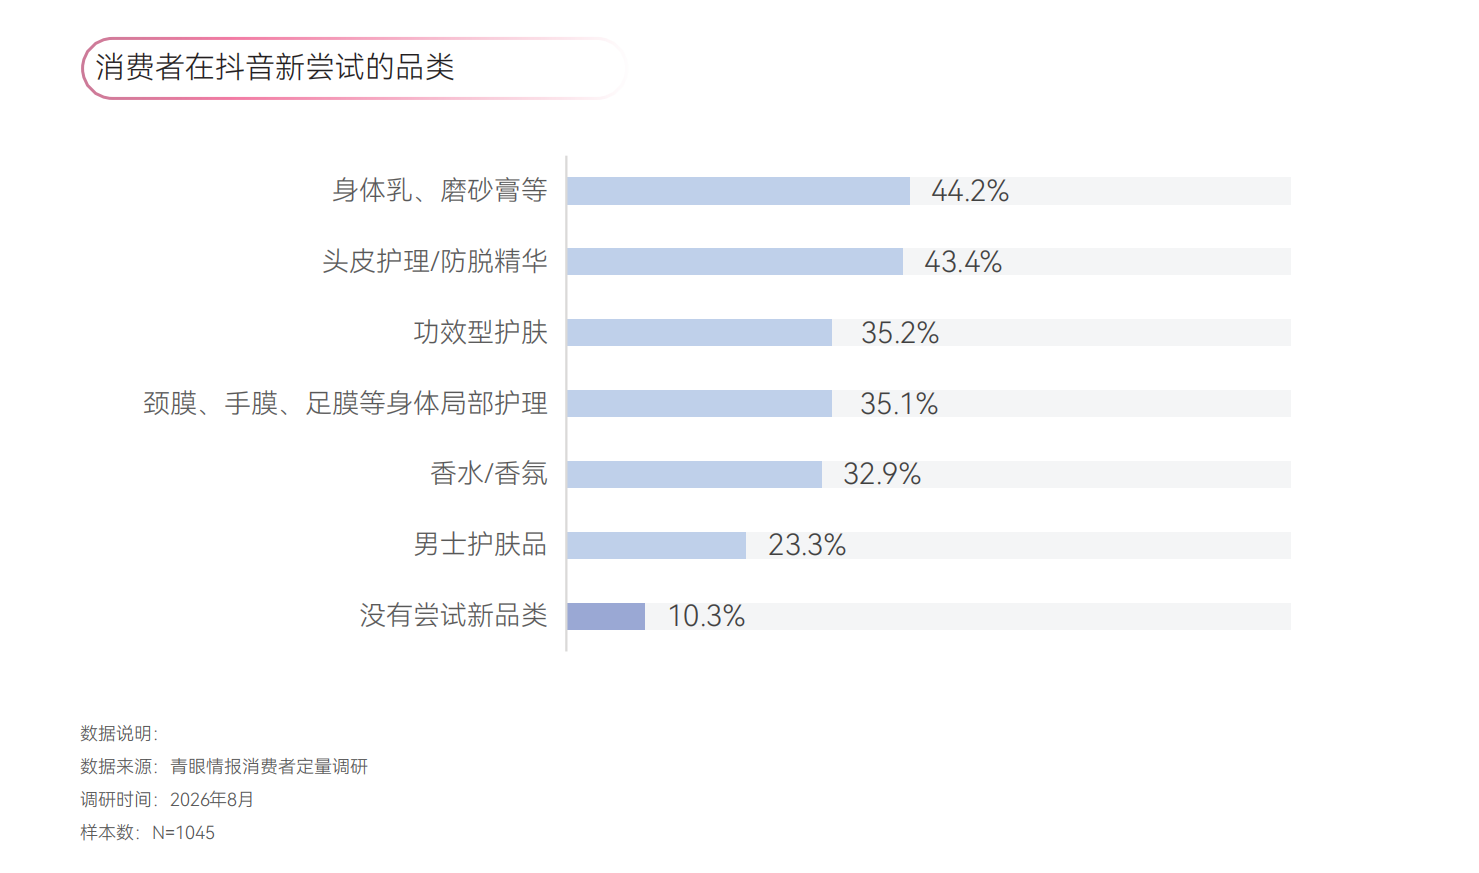
消费心智的变化,同样带动品类版图持续扩张。大众对于“美”的认知,已然从面部护理延伸到头皮护理、身体养护、手足护理、男士护理等全场景,由此催生出大量全新增长机会。
以抖音电商数据为例,2026上半年身体护理同比增长51.8%、男士护理同比增长60.3%、彩妆香水同比增长39.2%,增速大幅跑赢护肤大盘。
值得注意的是,一个品类的增长天花板,不完全取决于存量市场规模,更要看它是否具备内容转化的潜力。身体护理的涂抹前后效果对比、彩妆香水的试色妆教、男士护肤直击痛点的简洁功能输出,天然适配短视频、直播的表达形态,这也为赛道带来源源不断的结构性增量。
流量哪里都有,为什么这一轮结构性增量集中爆发于抖音电商?根源不在于流量体量,而在于平台模式适配了新周期下全新的消费者决策链路。
首先从平台特性来看,传统货架电商擅长承接“带着明确目的来的用户”;纯内容平台擅长激发兴趣,但缺少成熟的复购、搜索承接体系。抖音“内容+货架”双场属性,恰好打通这两端。
仔细研究抖音电商生态就会发现,其核心是实现“内容、货架、搜索、AI、会员”五场共振,而非多场景简单铺量。具体而言,内容生产能力是品牌“被发现”的入口,短视频、直播、短剧与达人矩阵,搭建多层级内容供给体系;塑品打品能力作为增长放大器,依靠达人冷启动,通过内容种草、搜索承接、商城放量,搭建新品从0到1的标准化路径;交易转化能力是增量“被兑现”的出口,打通直播间、商品卡、店铺与搜索页,形成完整交易链路;用户资产沉淀能力决定品牌长线价值,依托会员体系、粉丝群、品牌号,沉淀可触达、可运营的用户资产。
全域经营的核心在于打通“货找人”与“人找货”双向链路,把公域流量沉淀为可运营的品牌用户资产,适配消费者“被动刷到→主动搜索→AI辅助决策”行为路径,摆脱单纯靠付费投放拉动增长的模式,挖掘存量市场的结构性机会。
平台数据可以直观佐证这套模式的效果:2025年抖音电商美妆搜索销售热度同比增长18.0%,成交热度同比增长23.4%,转化率同比增长14.2%。2026年618期间,搜索成交额破千万元的商家数同比增长53%。
除抖音电商“主阵地”之外,以红果短剧为代表的泛内容场域,正在成为美妆品牌触达增量人群、落地剧情种草的全新入口。伴随AI内容工具普及,豆包这类智能内容平台也为品牌提供内容生产、创意策划、直接销售的全套能力,拓宽美妆内容的创作边界。
调研数据显示,72.8%的消费者在观看品牌短剧内容后对美妆产品产生兴趣,其中32.6%完成实际购买。短剧独特的沉浸式叙事,弱化硬广的违和感,实现潜移默化的心智渗透,意味着从内容种草到消费转化的完整商业链路已经跑通。
针对不同属性的品牌,平台也形成了差异化的价值承接路径。
对于外资高端品牌,在中国线上的核心命题是“再高端化”,即把品牌叙事从传统柜台迁移到线上,同时不折损价格。
抖音电商为此提供三重支撑机制:短视频、溯源直播搭建品牌叙事场;平台沉淀大量一二线高净值用户;经营重心从达人直播逐步转向品牌自播主导,品牌得以自主把控定价、输出品牌故事,搭建线上专柜与会员体系。
例如赫莲娜把“传统柜台”完整体验复刻到抖音电商,依靠多店铺矩阵沉淀三十万高净值会员;雅诗兰黛打造细分赛道自播矩阵,叠加短剧创新拓新,开设智妍胶原、彩妆等多个垂类自营直播间,单月GMV稳定1000万+。
于外资高端品牌而言,抖音电商早已不是单纯的卖货渠道,而是品牌线上叙事阵地。这份精耕细作也收获了实实在在的市场反馈,2026年抖音电商商城618期间,高奢美妆品牌成交额同比增长近六成,超3000个高奢美妆单品成交额同比翻倍。
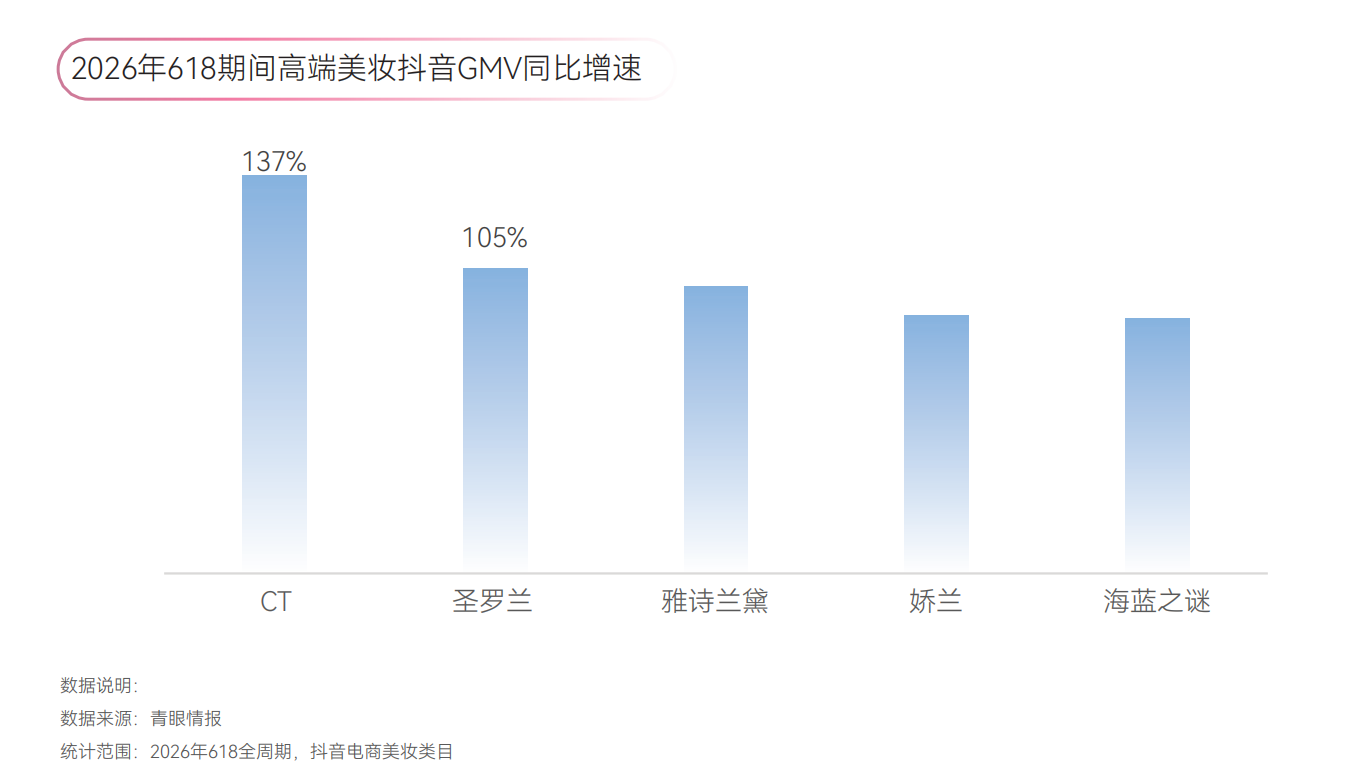
如果说外资美妆品牌做的是价值重估,那么国货品牌增长逻辑正式从“性价比替代”走向专业化升级,迈向成分、研发、品牌叙事的多维较量。
背后依托平台三套独有的孵化机制:达人分层冷启动,遵循“腰部→头部→尾部”顺序完成破圈;功效叙事X短视频闭环,通过成分拆解、实测对比实现功效可视化;搜索沉淀叠加商城复购,种草带动搜索指数上涨,店铺承接完成复购闭环。
过去三年,不少国货新品牌在抖音电商12-18个月内完成从0到3-5亿GMV的跨越,并且沉淀品牌资产,成熟国货同样找到第二增长曲线。
当然,不同发展阶段的国货品牌,面临的命题各不相同。成熟国货的核心课题,已经从“如何起量”转向“如何实现持续经营”,完成从爆品驱动到系统经营的蜕变。
《白皮书》指出,所谓系统经营依靠三大能力协同:以成分、功效定位筑牢产品信任底座;兼顾大促爆发与日常稳定经营的双节奏;布局搜索与货架,沉淀品牌资产。
谷雨就是典型代表,以庞大自播矩阵夯实销量基本盘,依靠短剧内容实现圈层破圈,用成分心智留存用户,搭建起“自播承接→短剧拉新→成分心智沉淀复购”的系统经营闭环。
林清轩则发挥国货特有的创始人IP优势,实现两代爆品从新品成长为类目TOP1。其创始人IP内容中,种草曝光占比高达94.6%,带货仅占5.4%,和高端外资“重种草”逻辑相通;依托产品孵化能力叠加创始人带来的信任资产,使品牌能在高价格带持续上新并完成承接。
对于美妆集团而言,抖音电商也成为集团子品牌的试验田。子品牌在抖音电商成功的关键,不是借主品牌的势,而是造自己的场,即人群、品类、内容调性三者中至少一个维度必须彻底区隔。
珀莱雅集团旗下品牌Off&Relax专注头皮护理,完成品类区隔;原色波塔以潮酷情绪彩妆完成调性区隔,实现高速增长。只有区隔足够清晰,算法才能精准匹配目标用户,子品牌才能够独立长大。
而新锐品牌成长的关键步骤在于冷启动与单品突破。即品牌往往不需要一上来就铺陈宏大完整的品牌故事,优先依靠单品验证真实需求,再由需求反向建设品牌。
短视频的内容分发逻辑之下,用户很难被空洞的品牌概念打动,但愿意为看得见、感受得到的产品效果买单。54.8%的消费者倾向于在抖音电商选购美妆新品,新品转化效率为新锐品牌提供土壤。
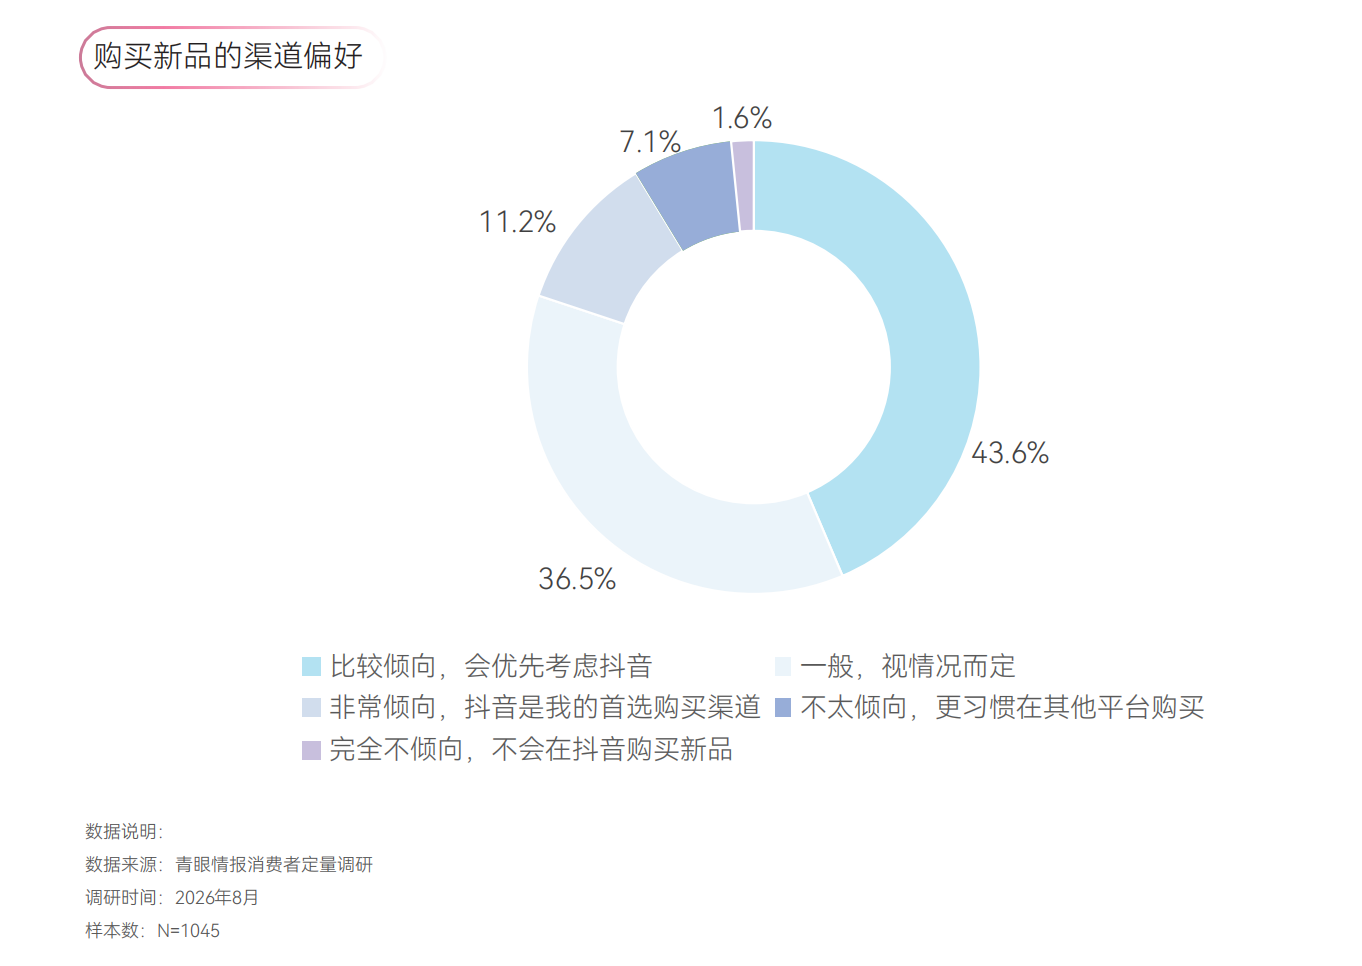
蒂洛薇正是践行这套逻辑,依靠超级单品破局,叠加创始人IP、分层达人矩阵与日不落自播模式实现快速起量,稳居抖音电商彩妆赛道头部位置。
无论品牌处于哪一个发展阶段,共同的转型命题是从“流量驱动”转向“品牌驱动”:把抖音电商从出货渠道,转变为品牌经营阵地,将公域流量沉淀为可运营的品牌资产。
站在平台角度,为适配消费者多元的决策链路,2026年抖音电商提出“好商品、好内容、好营销、好体验、好效率”五大经营维度,进一步完善全链路经营土壤。
平台层面,治理与扶持同步推进。据《2025抖音电商安全与信任中心年度报告》,2025年平台清退严重违规达人超27万名、处置违规商家超20万个;同时公开数据显示,2025年抖音电商九大商家扶持政策累计降本超320亿元。劣质供给加速出清与优质商家经营成本下降,为美妆品牌在平台的长期经营提供了优质环境。
行业处于周期切换关口,路径依赖是品牌最大的陷阱。不少企业拿着旧周期跑通的成功经验应对全新市场,难免处处碰壁。存量时代不存在放之四海而皆准的万能公式,不同梯队的品牌,都需要打破固有认知,寻找适配自身的突围路径。
这份《白皮书》正是以完整的行业数据、消费者调研与案例体系,戳破了业内流传已久的多重认知幻象:
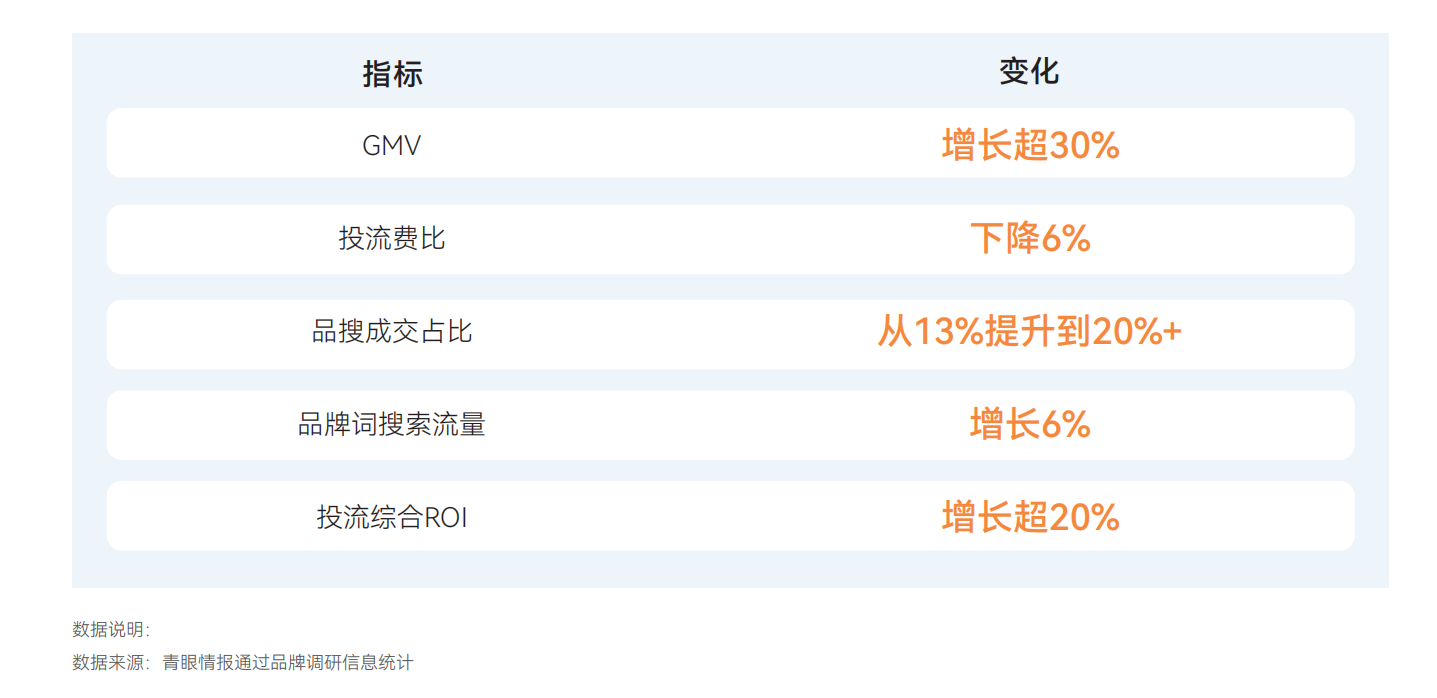
其一,付费投流不等于生意的全部。抖音电商的优势从来不在“卖流量”,而在于“内容场”的天然基因,付费只是放大器,没有内容力的投放,只会沦为低效曝光。2026年上半年,抖音电商美妆货架场GMV占比明显提升,平台算法正持续向优质内容倾斜。
BUV在抖音电商的实践也很有代表性。过去一年品牌在投流占比明显下降的情况下,GMV反而实现了强劲增长,品牌词搜索成交和投流ROI均大幅提升。同样的逻辑也发生在KAZOO和毛戈平身上,前者品牌词搜索成交占比已超过20%,后者非直播场域的贡献逐年走高。
其二,内容电商不等于只能售卖低价白牌。2026年上半年抖音电商美妆TOP20中外资品牌占据7席,近七成消费者在抖音电商更倾向于选择购买知名品牌,优质品牌已经成为平台消费主流。
其三,美妆大盘放缓不等于没有机会,细分赛道正在爆发。男士护理、身体护理增速超过护肤大盘5倍,同时,身体乳被重新定义为“睡前情绪产品”,洗发变成“头皮健康SPA”,品类价值重构打开全新增长空间。
其四,线上平台完全可以沉淀长期品牌资产。抖音电商已具备“数据+触点+心智”三件套。51.2%的消费者认为抖音电商最能“真正了解一个美妆品牌”,81%曾因抖音电商内容对品牌产生好感或信任。
其五,高价赛道爆发不是市场虚火,而是真实消费需求。2026年上半年,抖音电商美妆平均销售单价为134.7元,高于线上大盘(线上渠道美妆平均销售单价为98.2元),高端化趋势有扎实消费数据支撑。
抖音电商不再只是交易渠道,而是品牌经营用户、沉淀心智、挖掘结构性增量的完整经营阵地。
这份白皮书或许并不旨在输出一套可以直接照搬套用的增长模板,但它为美妆品牌搭建起一套具备参考价值的生态坐标系,身处不同阶段的市场玩家,都能够从中找到适配自身的对标样本与思考方向。
即将到来的双11大促,将成为本轮结构性竞争的集中演练。《白皮书》做出三大趋势判断:大促走向去套路化,消费者决策趋于理性,竞争从单纯价格战转向价值比拼;平台补贴力度持续加码;行业头部集中度仍然偏低,新品牌、新品类、高端品牌均拥有突围窗口。
对应启动型、成长型、领先型、探索型四类品牌,报告也给出分阶段的时间节点与动作指引。这也提醒行业,大促的考核指标不能只盯着GMV数字,曝光破圈、搜索心智建设、会员沉淀、业务模型跑通,都是存量时代大促不可忽视的价值。
2026年的中国美妆,正在经历一场深刻的“翻页”。翻过旧的一页,增长的评判标准变了,市场竞争的规则变了,品牌的排位格局也会随之改变。
但有一点始终不会改变:消费者对于好产品、好品牌的需求永远存在。变化的,只是大家发现品牌、认知产品、完成购买的方式。谁能够更快读懂周期变化、读懂消费者心智变迁,完成经营模式的迭代,谁就能在行业的新篇章里,拿到属于自己的确定性增长。
注:配图均源自《白皮书》。