今年,14个美妆企业“换老板”!
- 青眼原创 2026.08.18
近日,多家媒体报道称,瑞士私募巨头合众集团(Partners Group)与法国天然美容品牌Aroma-Zone品牌的主要股东欧瑞泽进入独家谈判,前者拟收购Aroma-Zone多数股权,此次交易对Aroma-Zone的整体估值约为20亿欧元(约合人民币156亿元)。这也意味着该品牌的控股主体将发生改变。
无独有偶,韩国头部彩妆ODM企业Hwasung Cosmetics的大股东Affirma Capital,也在近日选定澳大利亚私募股权基金麦格理(Macquarie)作为优先竞标方。交易标的包括Hwasung Cosmetics 70%股权及基础护肤ODM企业Nowcos全部股权。根据市场普遍预测,这项整体交易估值约为3000亿韩元(约合人民币14.3亿元)。也就是说这2家韩国美妆ODM企业均将迎来“新主人”。
两笔交易,分别指向产业链上游的制造端和品牌端,实则也是2026年全球美妆行业大规模股权更迭、资源重构的缩影。
据青眼不完全统计,今年以来,至少有14个美妆品牌/企业的运营主体发生了改变。这背后呈现出怎样的特点?又反映出何种行业变局?
众所周知,与投融资有所不同的是,运营主体的变更对美妆品牌/企业未来的发展方向、资源投入甚至是品牌调性、定位等,都可能产生较大的影响。与此同时,收购方也将承担更大的风险。
具体来看,这14起案例中,有5起的收购方均是资本投资机构,它们或是私募基金或是私募股权投资机构等。典型如,今年6月,贝恩资本收购菲婷丝全部股权,后者脱胎于资生堂集团旗下大众个人护理业务板块,旗下拥有芬浓、丝蓓绮、可悠然、惠润、珊珂、水之密语等个护品牌。这笔收购对应的企业估值约2000亿日元(约合人民币89亿元)。
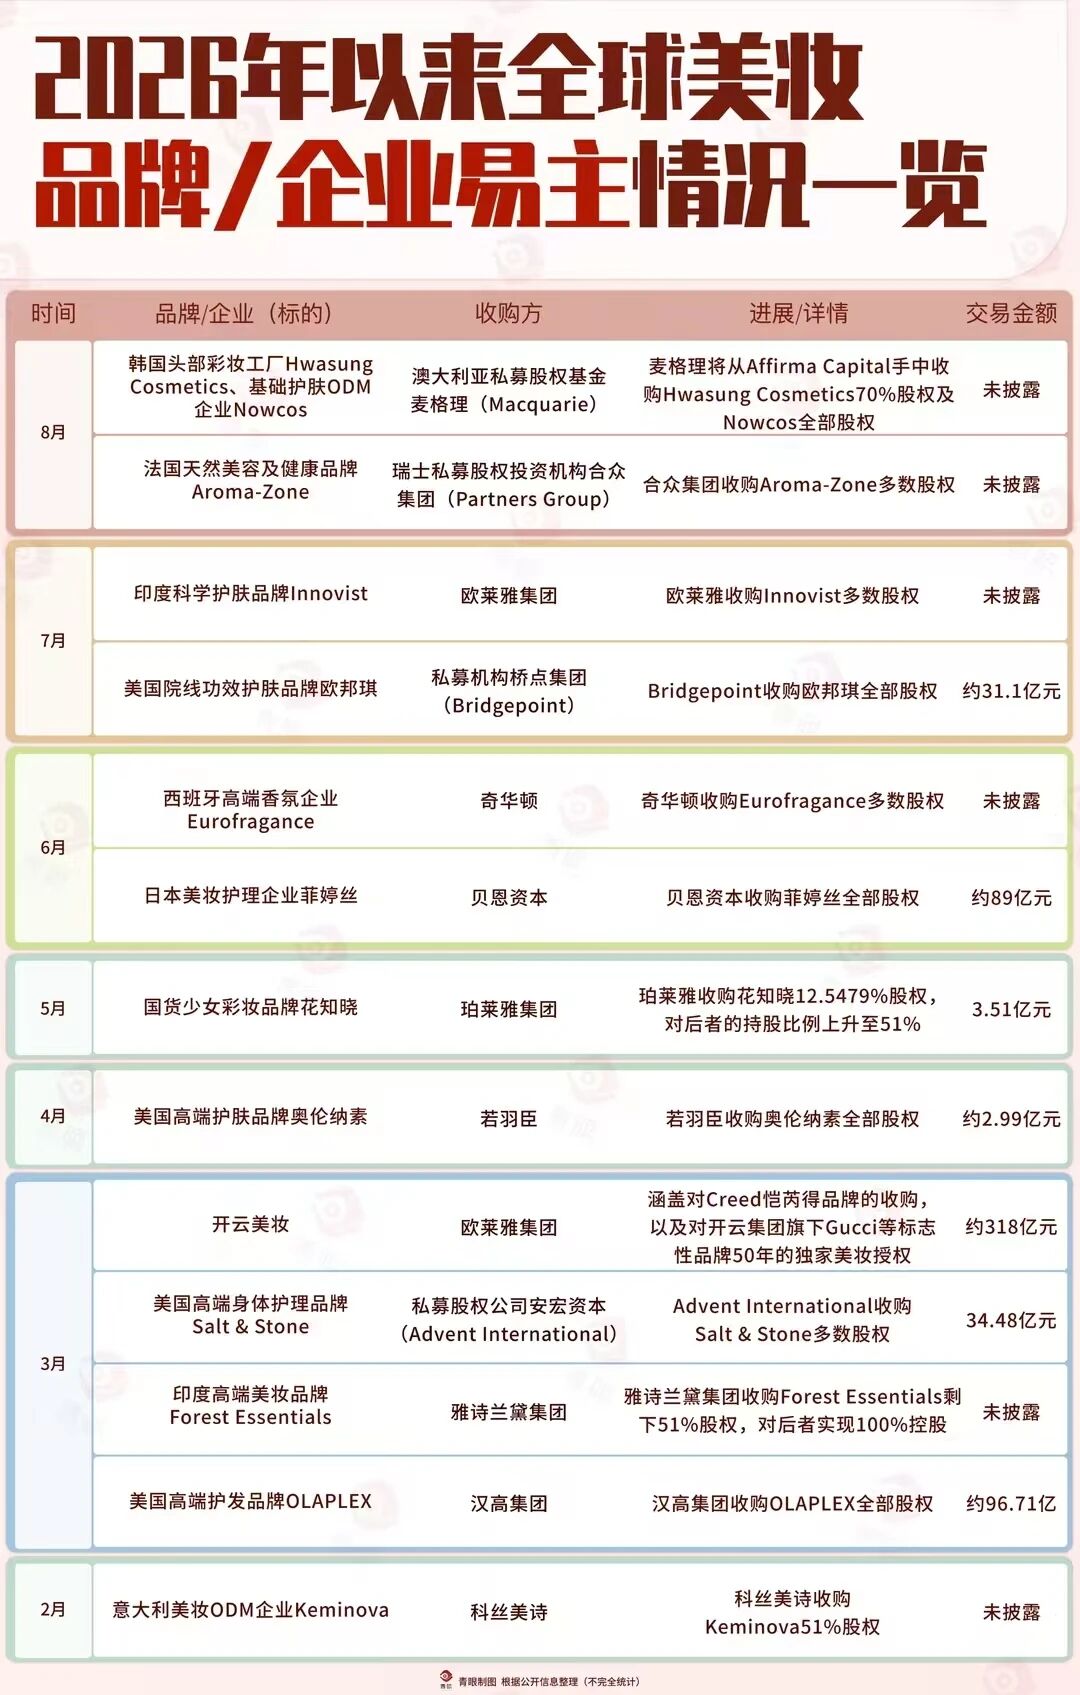
再如,私募股权公司安宏资本收购了美国高端身体护理品牌Salt & Stone多数股权。公开信息显示,Salt & Stone创立于2017年,创始人为前职业单板滑雪运动员Nima Jalali,该品牌在2025年的收入为1.65亿美元(约合人民币11.38亿元),同期全渠道均实现双位数增长,其销售渠道包括亚马逊、丝芙兰及品牌官网等。
值得关注的是,欧莱雅集团是唯一“出手”2次的买方。该集团先是在今年3月,以40亿欧元(约合人民币318亿元)与开云集团签署协议,其中涵盖对Creed恺芮得品牌的收购,以及对开云集团旗下Gucci、Bottega Veneta等标志性品牌为期50年的独家美妆授权;随后又在今年7月,收购了印度科学护肤品牌Innovist的多数股权。
据了解,Innovist是一个2018年成立的印度DTC护肤品牌,旗下拥有多个子品牌,涵盖精华、防晒、洁面等品类,其核心卖点是透明配方和临床验证的功效宣称。公开数据显示,Innovist在2025财年的营收约为4500万美元(约合人民币3.25亿元),同比增长超过60%。
近年来,印度成为全球美妆新的主战场,而各大巨头均在加码对印度本土品牌的布局。除欧莱雅集团外,雅诗兰黛集团也在今年3月收购了印度高端美妆品牌Forest Essentials剩下51%的股权,对后者实现100%控股。
据悉,早在2008年,雅诗兰黛集团便完成了对Forest Essentials的首次少数股权投资,彼时Forest Essentials仅成立8年。2020年,雅诗兰黛集团对Forest Essentials完成增持,持股比例提升至49%。在今年3月的交易完成后,Forest Essentials将成为雅诗兰黛集团全资控股品牌。
事实上,雅诗兰黛集团这种先以少数股权进入,再进行长期观察,最后进行全资控股的做法,也是一条非常典型的品牌收购路径。
譬如,珀莱雅集团控股花知晓的路径也与雅诗兰黛集团收购Forest Essentials较为类似。据悉,珀莱雅集团最早于2025年8月收购了花知晓38.45%的股权,并成为后者第二大股东。随后,该集团又于今年5月收购了花知晓创始人杨子枫持有的12.5479%股权,累积对花知晓持股比例达51%,实现了对后者的绝对控股。值得一提的是,花知晓也是今年唯一一个“卖身”的知名国货美妆品牌。
整体来看,今年国内企业中“买品牌”的案例并不多。除珀莱雅集团外,今年4月,若羽臣以2.99亿元收购了美国高端护肤品牌奥伦纳素的100%股权,正式将后者纳入麾下。
而从被收购的标的品牌/企业来看,功效护肤赛道仍是热门。例如,美国院线功效护肤品牌欧邦琪已4次易主,其最新一次易主即是在今年7月被私募机构桥点集团(Bridgepoint)所收购。据悉,欧邦琪系美国皮肤科医生Zein E.Obagi于1988年所创立,该品牌主要深耕前沿科研与皮肤生物学,拥有处方及非处方完整产品矩阵,专攻院线专业渠道消费者核心肌肤困扰,与修丽可、ZO Skin Health被并称“美系功效护肤三巨头”。
此外,上文所述的印度科学护肤品牌Innovist、美国高端护肤品牌奥伦纳素等,也均是主打功效护肤。
值得一提的是,除了多个化妆品品牌易主外,今年还有3家化妆品ODM企业也实现/即将易主。具体而言,今年8月,麦格理将从韩国企业Affirma Capital手中,收购韩国头部彩妆工厂Hwasung Cosmetics 70%股权及基础护肤ODM企业Nowcos的全部股权。此外,韩国美妆代工巨头科丝美诗则在今年2月收购意大利美妆ODM企业Keminova51%股权,对后者实现控股。
总的来看,上述14起美妆品牌/企业易主的交易,整体呈现出“全域覆盖、细分聚焦、巨头主导、资本助力”的鲜明特征。并且,交易标的也从前端的品牌方延伸至后端供应链代工企业,覆盖美妆全产业链。
回望过往美妆行业并购历史,行业资本运作长期以“买品牌、扩版图”为核心逻辑。过去十年,美妆巨头与资本的收购核心是囤积优质品牌资产,通过收购多品类、多风格品牌快速扩充产品矩阵,实现市场覆盖面的扩张,本质是依靠品牌数量从而实现规模增长,属于粗放式的资产并购。
然而近年来,行业的并购思维也逐渐发生了变化,开始迈入“买赛道、买潜力、买增量”的精细化并购时代。不难发现,上述的交易的核心诉求大多均指向“可持续增长”。
其中,国际美妆巨头的并购布局,精准围绕自身增长短板展开,以收购补位赛道、激活新增量。欧莱雅2026年的两笔收购极具战略代表性。其年初重金拿下开云美妆50年独家授权,耗资318亿元的超级交易并非简单收购品牌,而是瞄准高端奢侈品美妆这一高增长蓝海赛道。
近年来大众美妆市场增速放缓,高端奢侈品美妆凭借高客单价、高毛利、强品牌壁垒,成为行业核心增长引擎,开云美妆旗下奢侈品美妆资源能够快速增强欧莱雅高端美妆版图,对冲大众市场增长乏力的困境。
此外,欧莱雅集团和雅诗兰黛集团瞄准印度品牌,背后实则也是代表了美妆巨头们对印度美妆市场增长的看好。如,欧莱雅在收购Innovist股权时就明确指出,这是其在“高速增长的印度美妆行业扩张进程中的重要一步”。
根据印度品牌资产基金会的预测,印度美妆市场规模将从2024年的280亿美元(约合人民币1902.5亿元)增长至2028年的340亿美元(约合人民币2310.2亿元)。因此,印度这片美妆新兴市场已成为巨头必争之地,而收购本土品牌是最快的入场方式。
此外,同样践行“买增长”逻辑的还有全球日化巨头汉高集团。今年3月,汉高宣布以约14亿美元(约合人民币96.71亿元)收购高端护发品牌OLAPLEX全部股份,交易完成后,OLAPLEX正式进入汉高消费品牌体系。
当下美妆消费需求逐步从面部护肤、彩妆向细分身体护理、高端护发等细分领域延伸。高端护发更是凭借刚需属性、高复购率、高毛利特征,成为美妆行业增速最快的细分赛道之一。OLAPLEX作为全球高端护发标杆品牌,拥有独家核心技术与稳定的高端消费群体,具备极强的品牌壁垒与增长潜力。因此,汉高收购。OLAPLEX实则是精准踩中护发赛道的增长风口。
在中国市场,这一趋势同样明显。如珀莱雅对花知晓的控股并购,也不仅仅只是补充了一个彩妆品牌。从战略角度看,花知晓已经形成鲜明的年轻彩妆定位,并拥有一定海外市场基础。对珀莱雅集团而言,控股花知晓实则是在年轻消费群体、审美文化以及海外品牌运营方面进一步扩充自己的品牌矩阵。
总的来说,2026年全球美妆的“买买买”绝非盲目扩张,也不再单纯追求品牌数量与市场规模,而是更会聚焦赛道增长性、品牌差异化、技术稀缺性,这背后包含了补齐增长短板、抢占增量赛道、扎根新兴市场的深度考量,其核心实则是各方对“未来增长”的提前布局。
毫无疑问,密集的品牌易主与资本并购,不仅是品牌/企业所有权的变更。每一次易主,都是在重新绘制全球美妆行业的竞争版图。
首先是马太效应加剧,高增长细分赛道等资源快速向头部企业集中。例如,欧莱雅收购开云美妆进一步巩固了前者在高端美妆的话语权;奇华顿收购西班牙高端香氛企业Eurofragance,也是进一步确保了在全球高端香氛与香料领域的龙头地位;汉高拿下OLAPLEX后,则有望打破原有分散竞争的态势,重塑高端护发赛道竞争格局。
此外,多品牌、多品类的集团军模式也逐渐成为行业标配。不管是今年的珀莱雅控股花知晓、若羽臣收购奥伦纳素,还是此前的贝泰妮收购泊美、Za姬芮以及橘宜集团收购百植萃、丰添,都是加速复制国际巨头的成长路径,即用资本构建品牌矩阵,用并购对冲单一品牌的风险。
需要注意的是,“多品牌、平台化”战略本质上是也将行业的竞争从“产品层面”拉升到了“资本层面”。这不仅是企业战略的升级,更是行业竞争规则的改变。可以预见的是,未来的美妆战场,不再是品牌与品牌的对决,而是集团与集团的较量。
不过,从另一维度来看,有买就有卖。巨头们在收购“增长”的同时,也在不断剥离“负担”。这种“买进卖出”的动态调整,本质上是行业资源向更高效率处流动的过程。
整体而言,2026年全球美妆的品牌/企业易主事件,绝非简单的资本套利行为,而是行业结构性变革的必然结果。在消费升级、需求细分、存量竞争的行业大背景下,资本通过市场化并购完成资源优化配置,淘汰低效资产、赋能优质资产、重构产业格局。